口座連携なしの資産管理アプリ
あなたの資産、今のままでいい?
預金・株・不動産・法人資産。バラバラなお金をまとめて、全体像・将来・リスク・改善できることが分かります。口座連携は使わないので、銀行や証券会社のIDとパスワードを預けずに始められます。
氏名もメールアドレスも不要。登録なしで試せます使い方を見る
iPhone・AndroidのアプリもありますApp StoreGoogle Play
ToMiの流れ
記録して終わりにしない。
資産を並べただけでは、次に何をすればいいかは分かりません。 ToMiは把握のあとに、将来・リスク・改善案までを続けて出します。
- 1
把握する
預金から不動産・ローンまで15カテゴリ。概算のままでも始められます。
- 2
将来を予測する
利回りの前提を置いて、5年後・10年後・20年後を4シナリオで。
- 3
リスクを知る
資産の偏り、通貨、借入比率。下落したときの影響も試せます。
- 4
改善する
置きっぱなしの預金、手数料、金利。直せるところを数字で示します。
セキュリティ
漏れて困るものを、
預かっていません。
情報が漏れる事故は、どこかがそれを持っているから起きます。 ToMiは、漏れたら困るものを最初から受け取らない作りにしています。
登録なしで今すぐ
ゲストモードは名前もメールアドレスも不要。ボタンひとつで使い始められます。
データは端末の中
ゲストの資産データはブラウザ内にのみ保存。サーバーには送信されません。
銀行・証券のIDとパスワードを、預かりません
口座連携の機能そのものがありません。残高は手で入れる作りなので、ログイン情報を渡す場面がありません。仮にToMiのサーバーが攻撃を受けても、そこに銀行のパスワードはありません。
口座番号と入出金の明細を、受け取りません
どの口座にいくらあるか、いつ何に使ったかをToMiは知りません。入れるのは残高や評価額などの金額だけで、口座を特定する番号を持つ項目がありません。
氏名・住所・電話番号を、持っていません
ゲストモードは何も要りません。複数の端末で使うためにアカウントを作る場合も、必要なのはメールアドレスだけです。
ゲストの資産データは、ブラウザから出ません
資産データはお使いのブラウザ(localStorage)にのみ保存されます。当方のサーバーには保存も送信もされません。
外へ出ていくのは、銘柄コードと通貨コードだけです
株価や為替レートの自動取得で外部APIに送られるのは、証券コードや通貨コードのみ。 保有数量や金額が送られることはありません。
サーバーに載るのは、アカウント保存を選んだときだけです
複数の端末で使うために保存を選んだ場合は、資産データがサーバーに保存されます。 その場合も、ログインした本人のアカウントからしか読み出せない設定にしています。 CSV・JSONでの書き出しと、データの削除は、いつでも自分の操作でできます。
ダッシュボード
散らばった資産を、
ひとつの画面に。
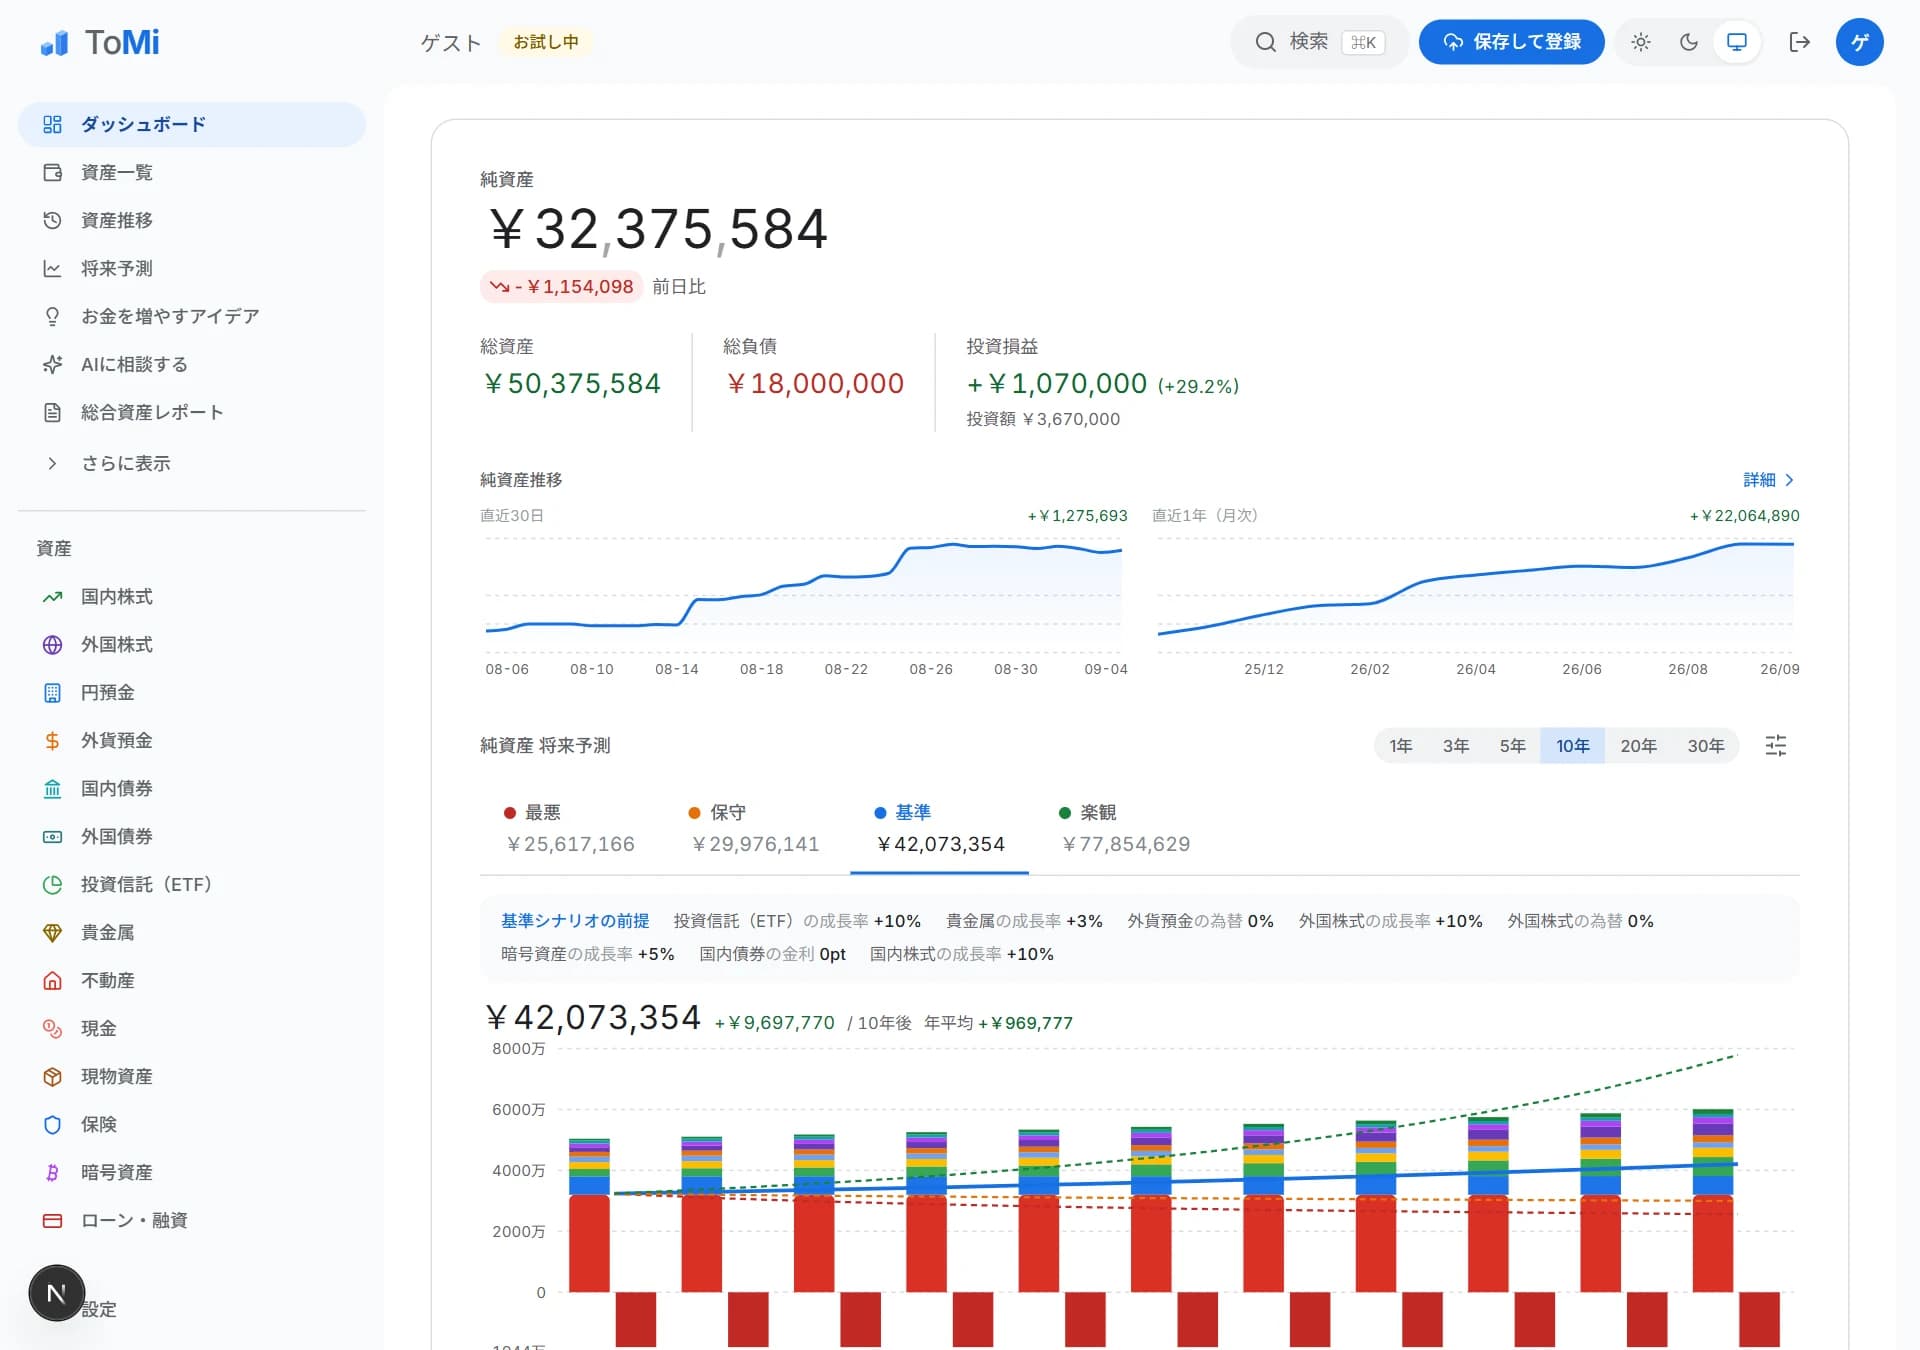
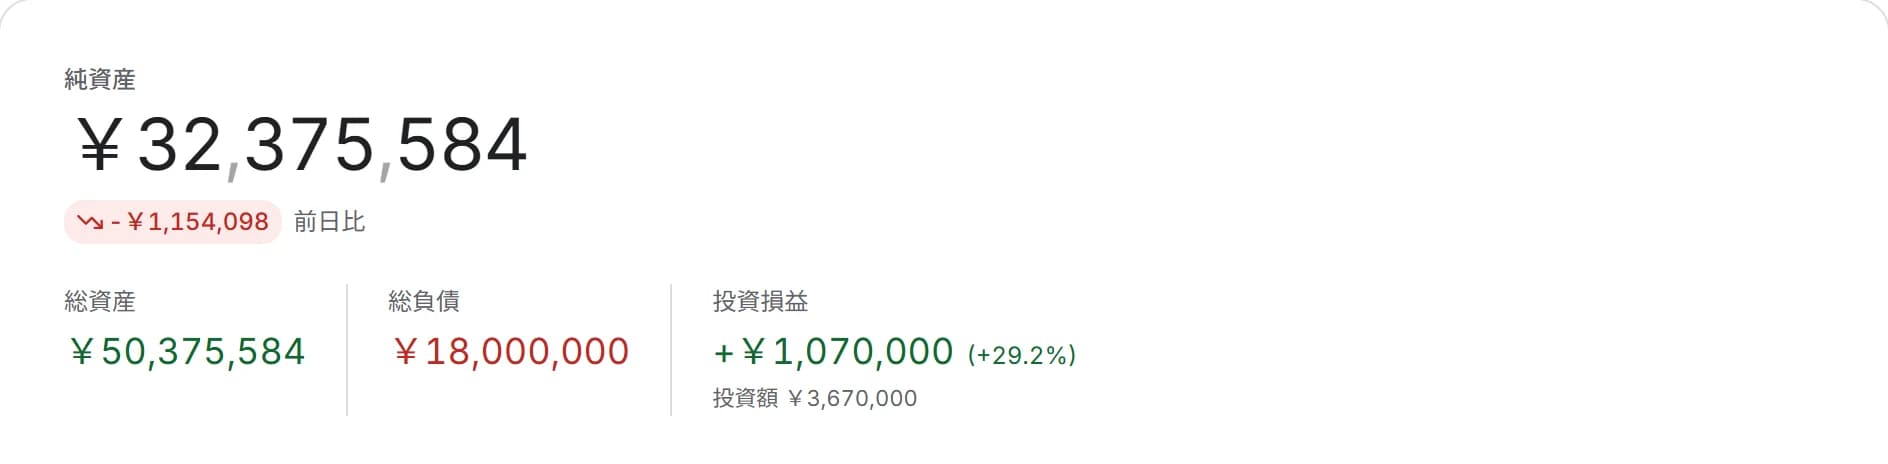
株式・預金・債券・不動産・保険・暗号資産・ローンまで15カテゴリ。 外貨は自動で円換算し、純資産・投資損益・カテゴリ内訳をまとめて表示。 国内株・米国株は株価も自動で更新されます。
インカム
利息・配当・賃料が、
いつ、いくら入るか。
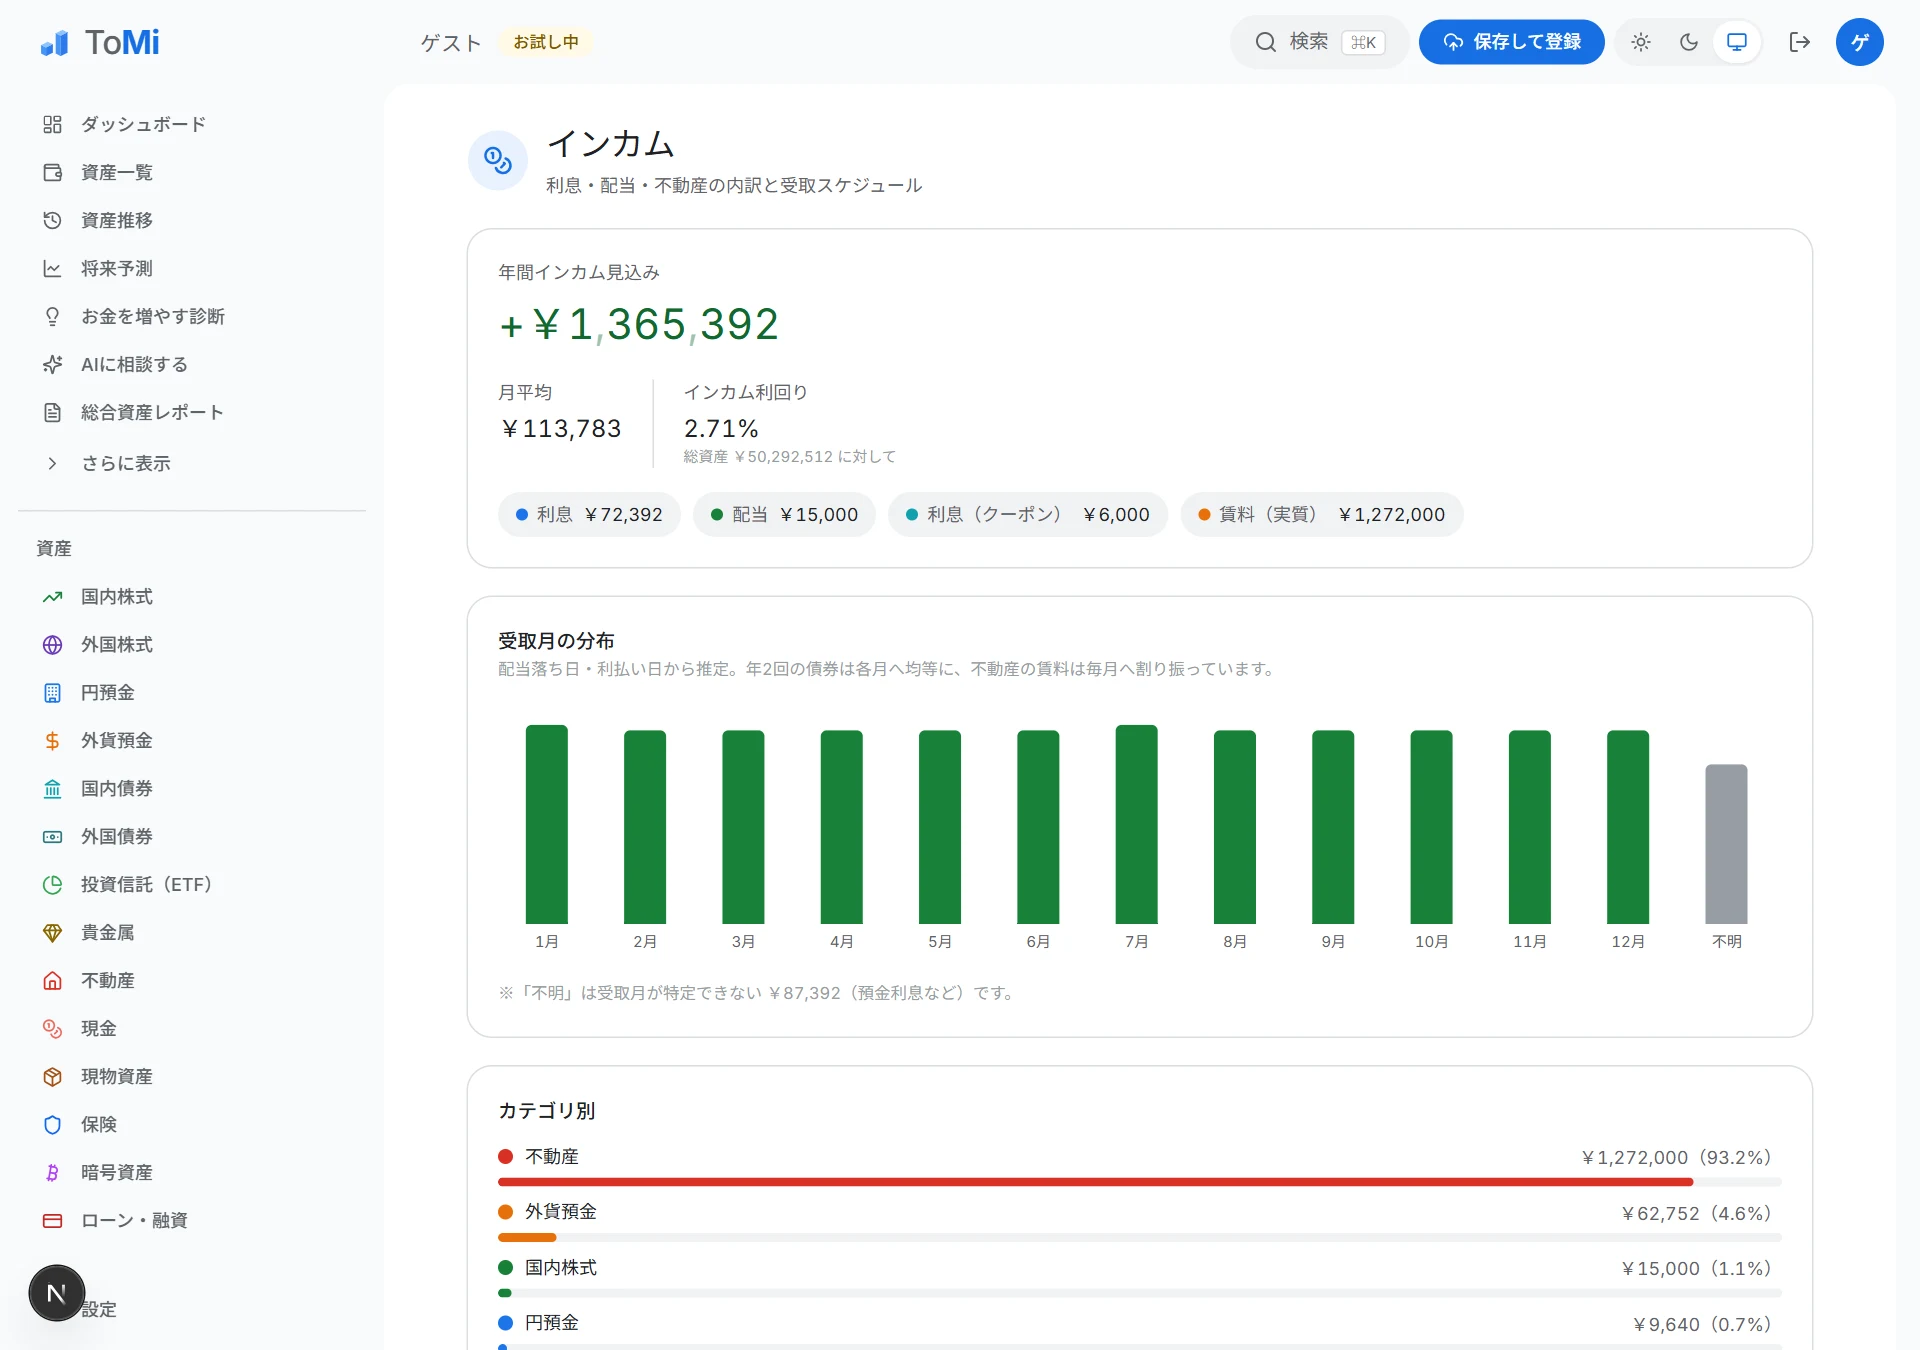
預金金利、債券クーポン、株式の配当、不動産の実質賃料まで自動集計。 年間の受取見込みと総合利回り、受取月のスケジュールが一目で分かります。
ToMiが見つけること
並べたあとに、気づくこと。
- 現金が多すぎるかもしれない
- 資産がひとつに偏っている
- 将来の資産が、思ったより増えていない
- 受け取る利息・配当が少ない
- 満期や更新の期限が近づいている
- 先月からの増減が、相場か入金か分からない
シミュレーション
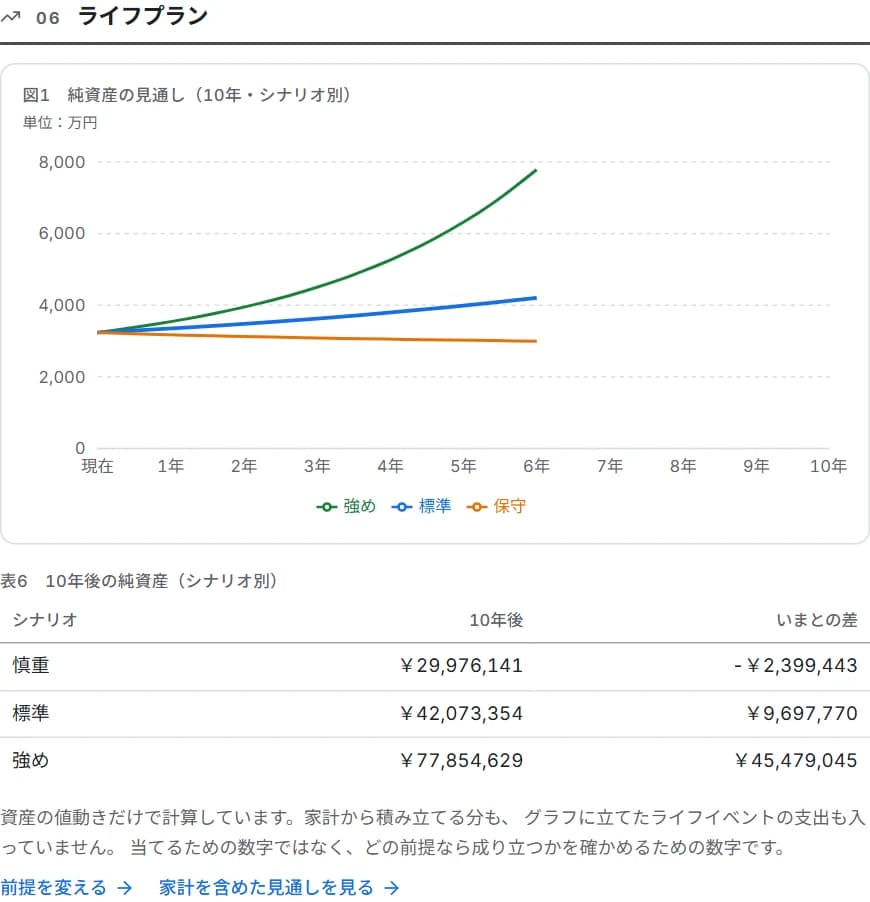
10年後の資産を、
4つのシナリオで。
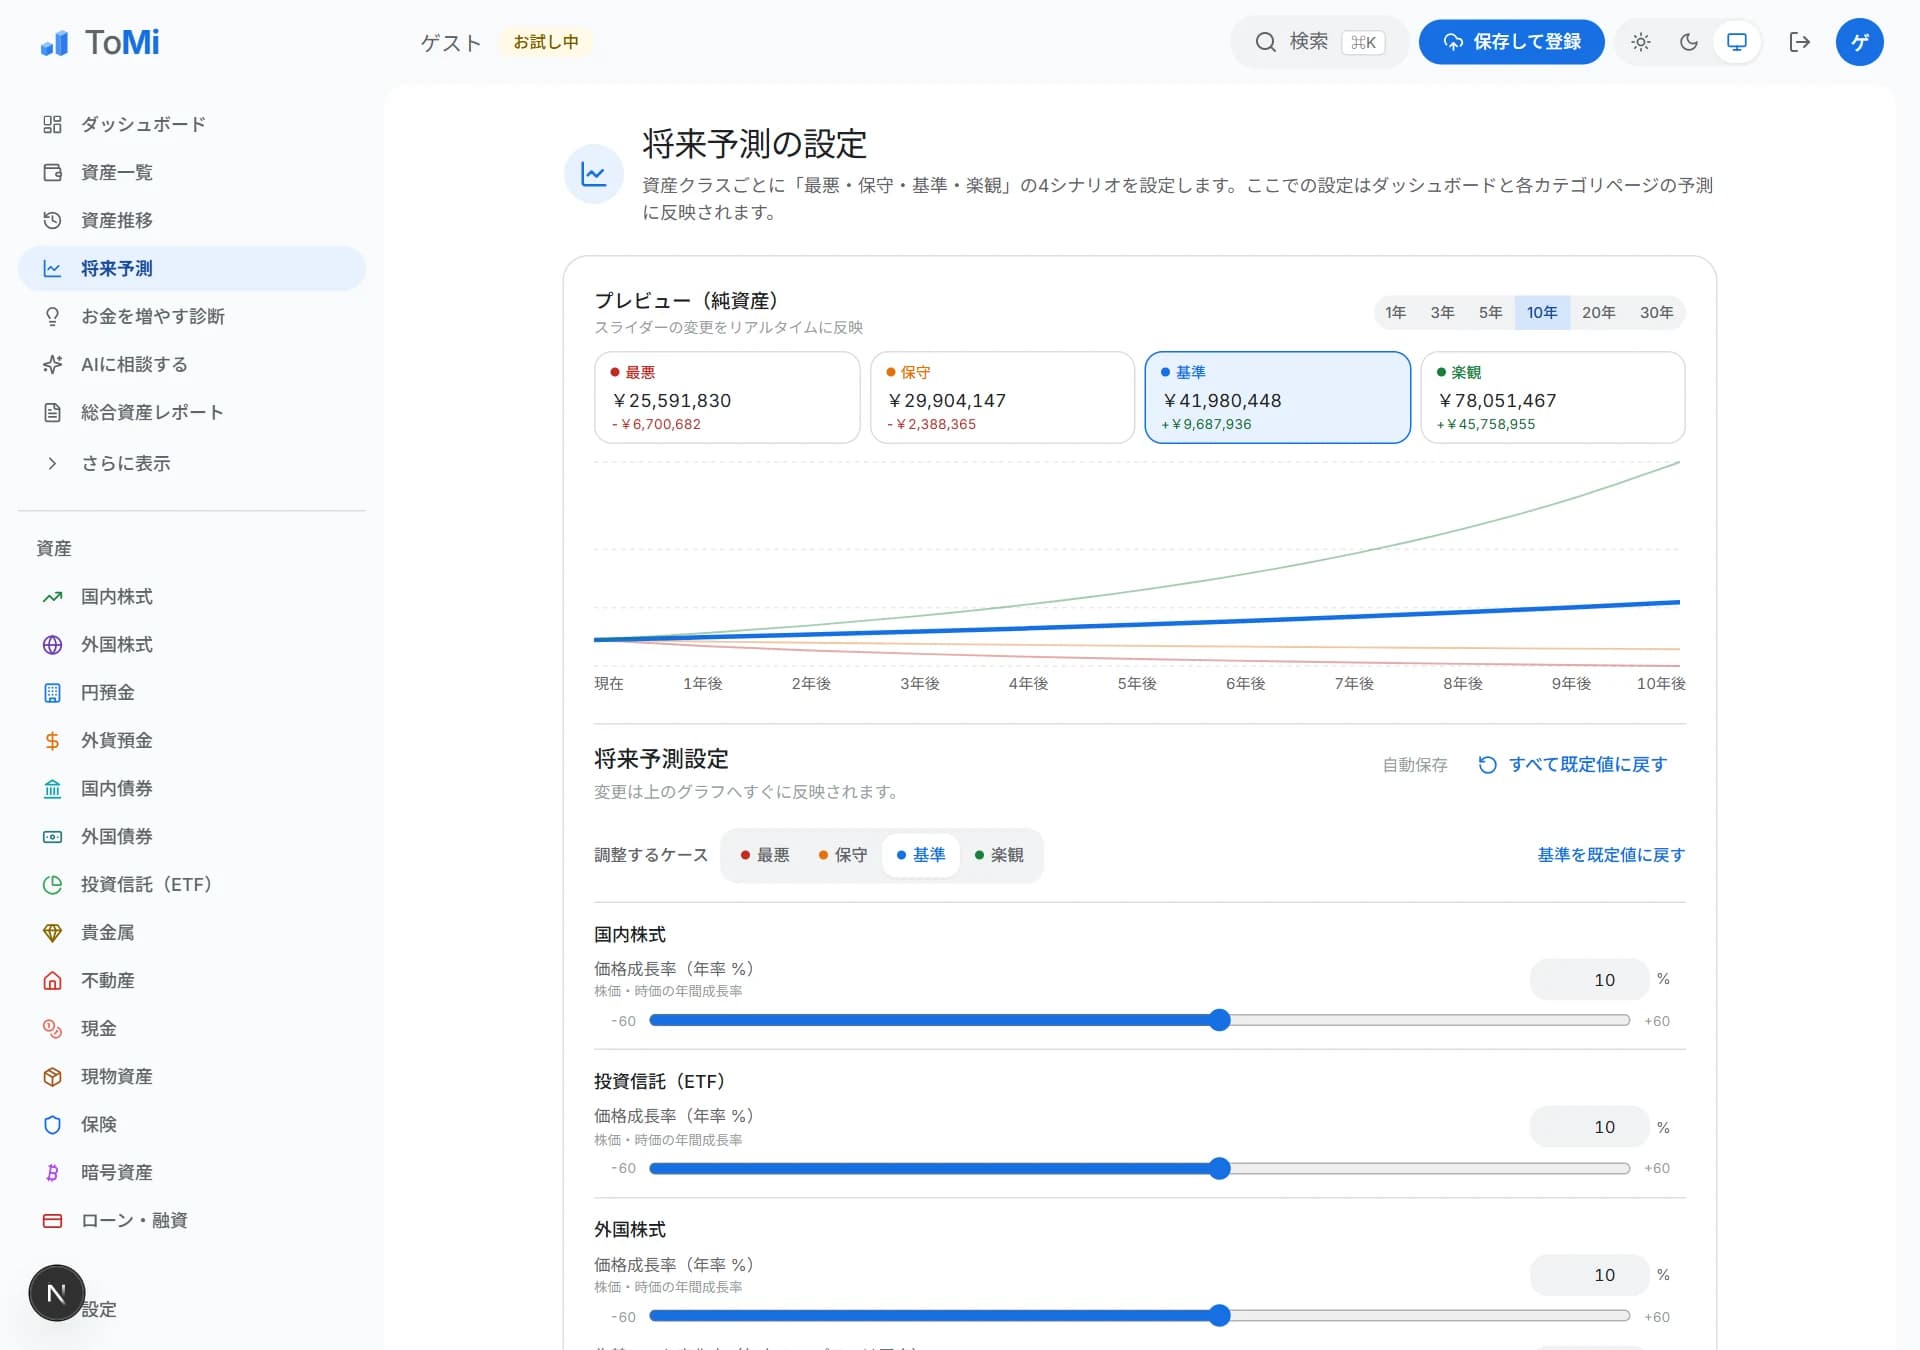
カテゴリごとの利回り前提から、最悪・保守・基準・楽観の4シナリオで将来を予測。 「株を売って債券に組み換えたら?」という資産組み換えシミュレーションもできます。
お金の健康診断
見るだけの資料で、
終わらせない。
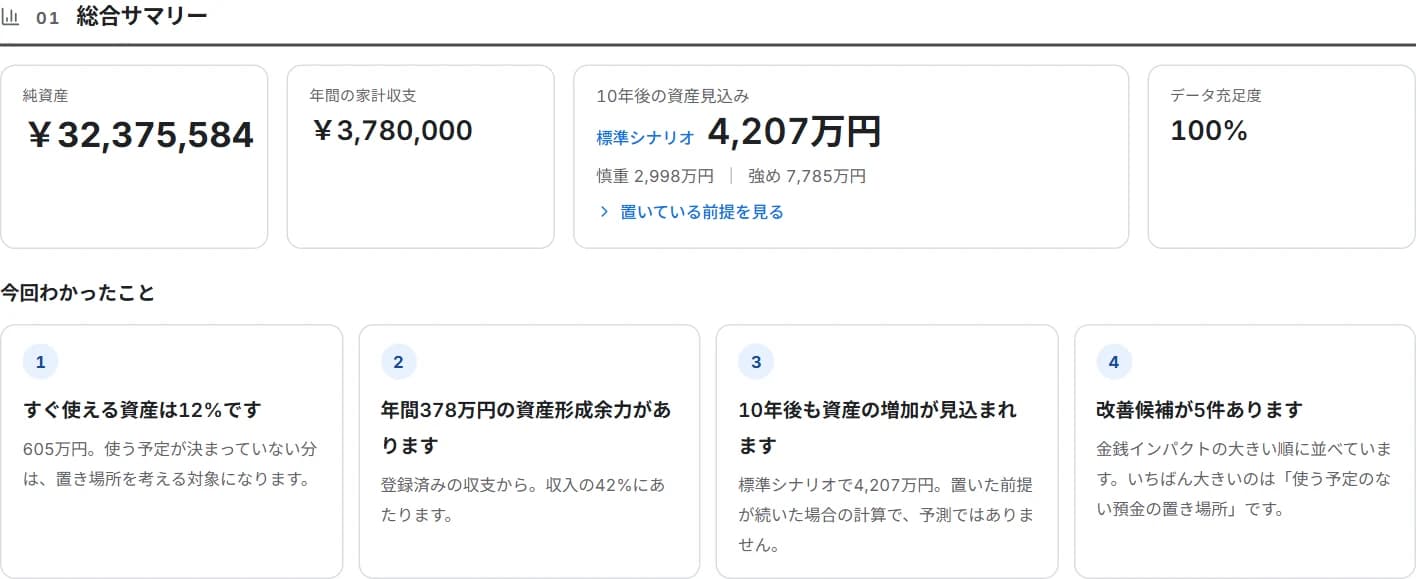
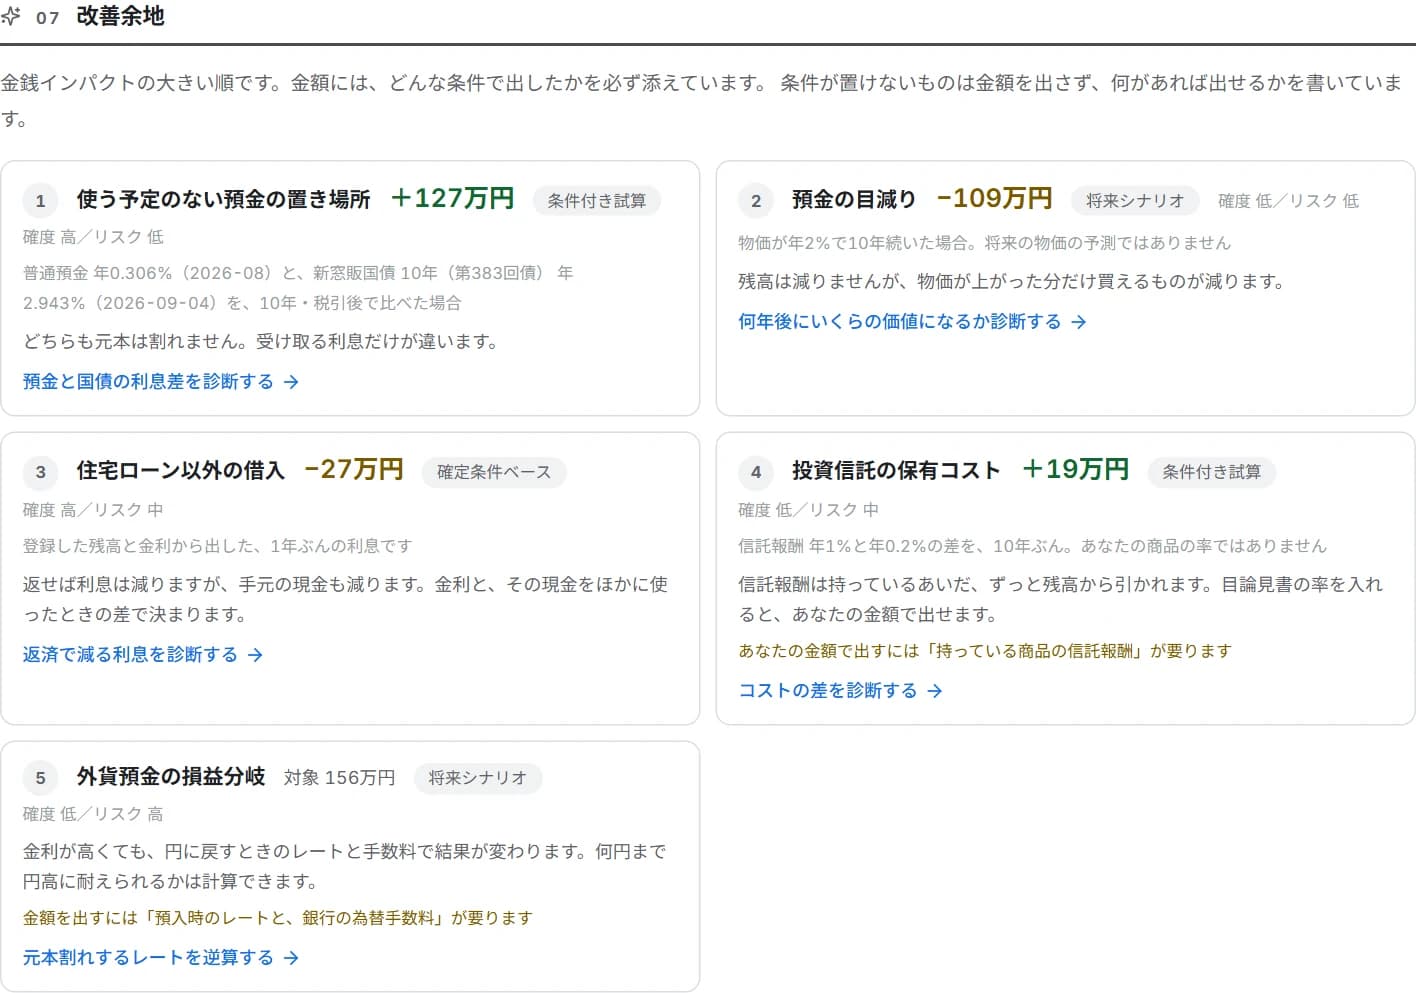
現在地・資産配分・家計・将来・改善余地・リスク・次にやることを、1つの資料にまとめます。 改善候補は金銭インパクトの大きい順に、どんな条件で出した金額かを添えて並べます。A4のPDFで保存でき、そのまま人に渡せます。
毎日見る画面とは分ける
ダッシュボードは今日の状態を見る場所。健康診断は現在地を整理して、次の行動を決める場所です。
金額には条件を添える
「+127万円」だけでは出しません。どの金利と、何年で、税引後かまで書きます。条件が置けないものは、金額を出しません。
「精度100%」とは呼ばない
入力がそろっていることと、健康診断が正しいことは別です。データ充足度・鮮度・概算の件数に分けて出します。
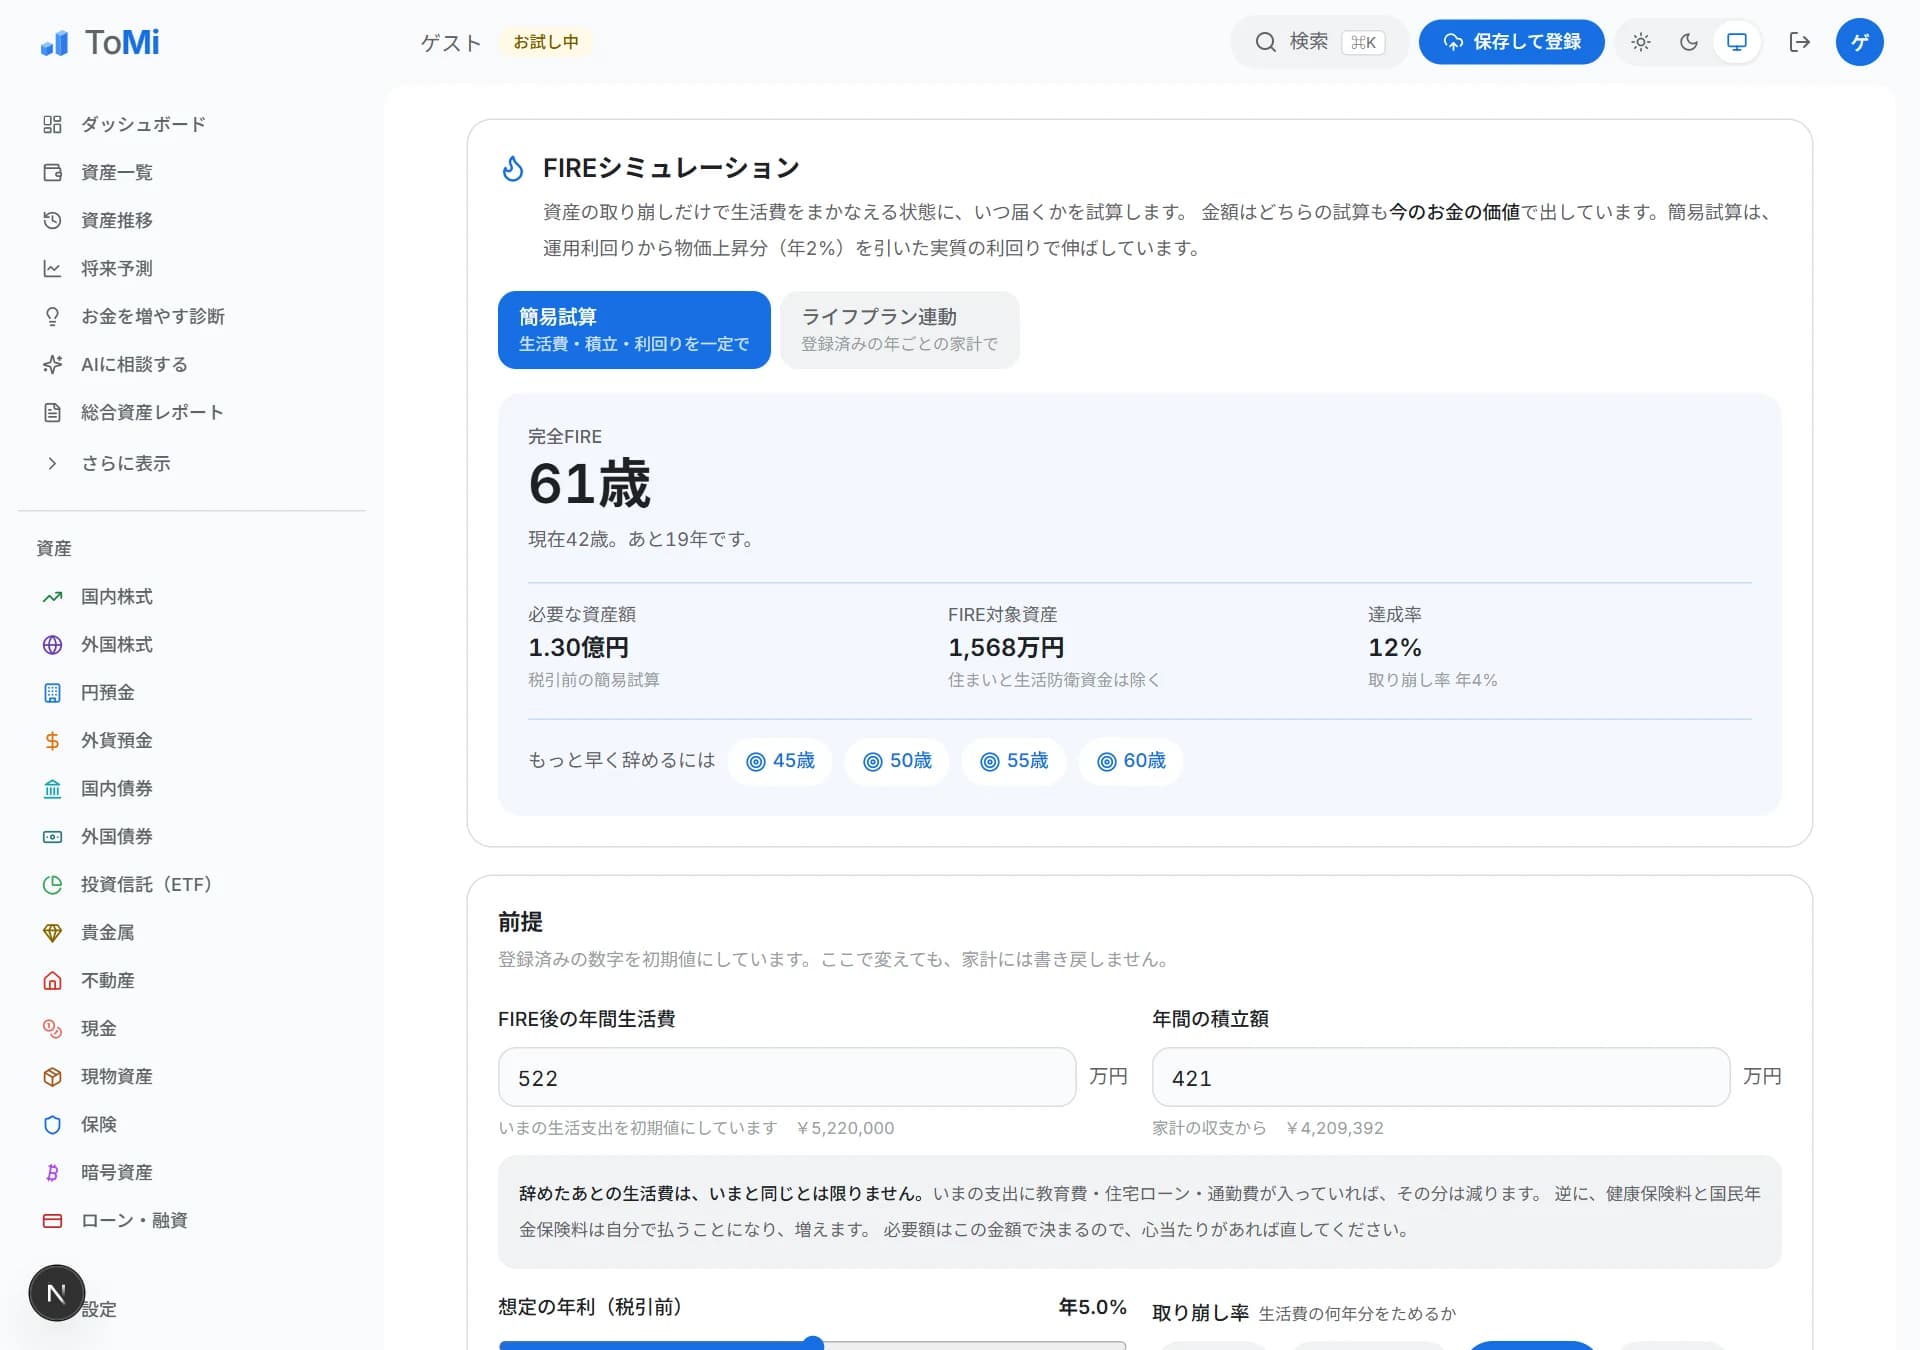
FIREシミュレーション
何歳で、
働かなくてよくなるか。
資産の取り崩しだけで生活費をまかなえる状態に、いつ届くかを出します。 必要な資産額・いまの達成率・あと何年かが並びます。 生活費と積立を一定に置く簡易試算と、登録済みの年ごとの家計で計算するライフプラン連動の2つがあります。
AI相談
AIに、自分の数字で聞く。
相談したいことを選んで必要な項目を入れると、そのまま貼り付けられる相談文ができます。 いまの金利・物価・制度は、基準日つきでこちらが添えます。 登録なしで使えて、AIの利用料もかかりません。
聞くことを、こちらで決めておく
「どう思いますか」だと感想が返ります。何を答えてほしいかを番号で並べ、結論を先に、金額で書くよう指定してあります。
数字は、基準日つきで添える
預金金利・国債・住宅ローン金利・物価など、78件の一次情報から、その相談に関係するものだけを入れます。
登録すれば、入力しなくてよい
ToMiに資産や家計を入れておくと、次からは入った状態で開きます。個人と法人で、出る相談も変わります。
相談できることは60種類。個人42種・法人20種。
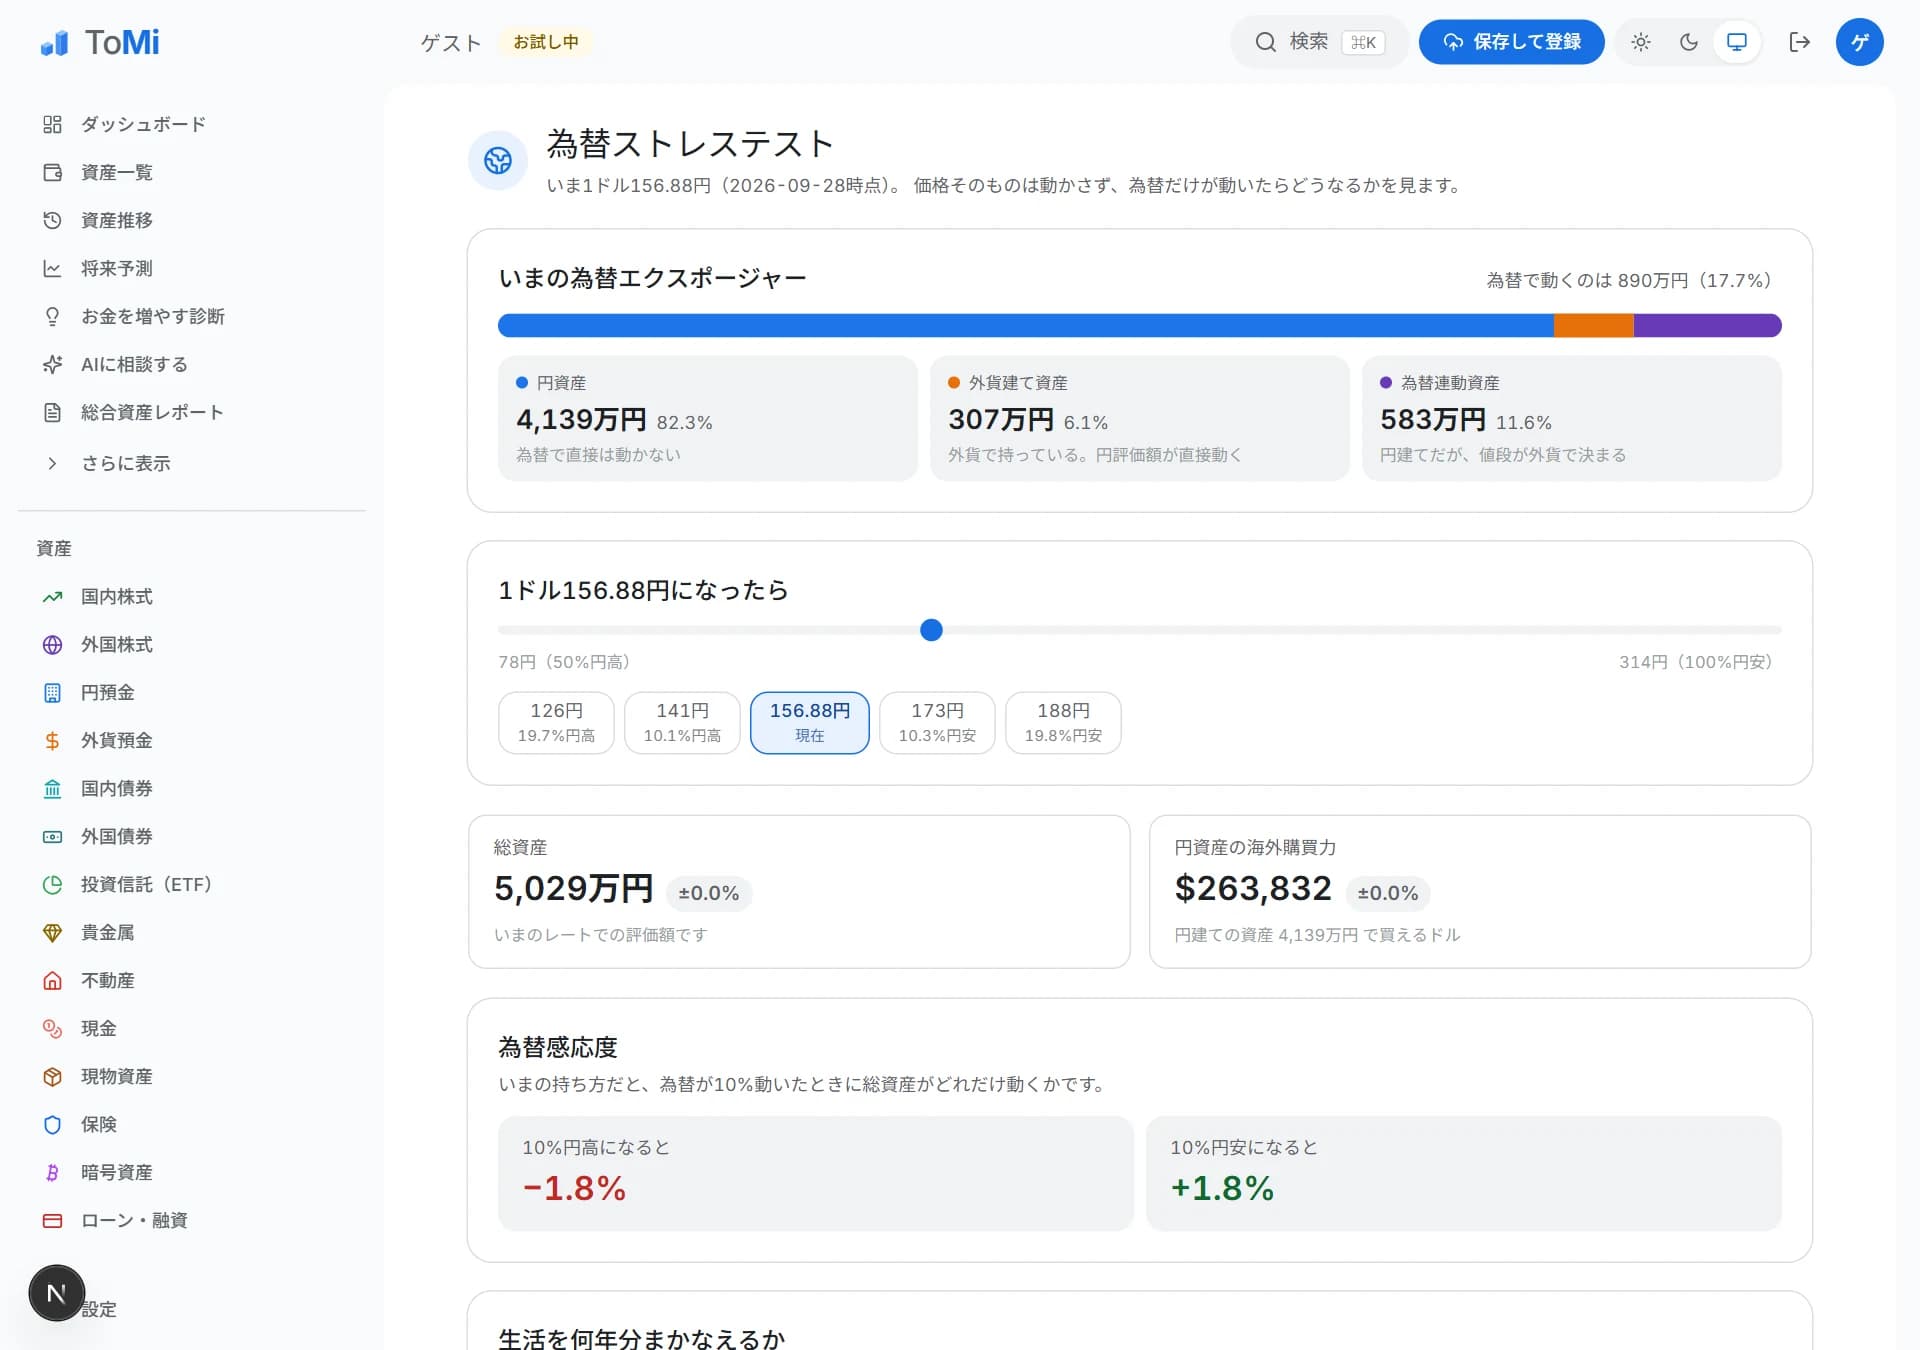
為替ストレステスト
1ドル何円で、
いくら変わるか。
価格そのものは動かさず、為替だけを動かします。 円で見た評価額と、その資産で外貨のものを買う力の両方が出るので、 円高と円安のどちらが自分に効くのかが分かります。 円建てでも中身が外貨の投資信託は、種類ごとに割合を調整できます。
家計・ライフプラン
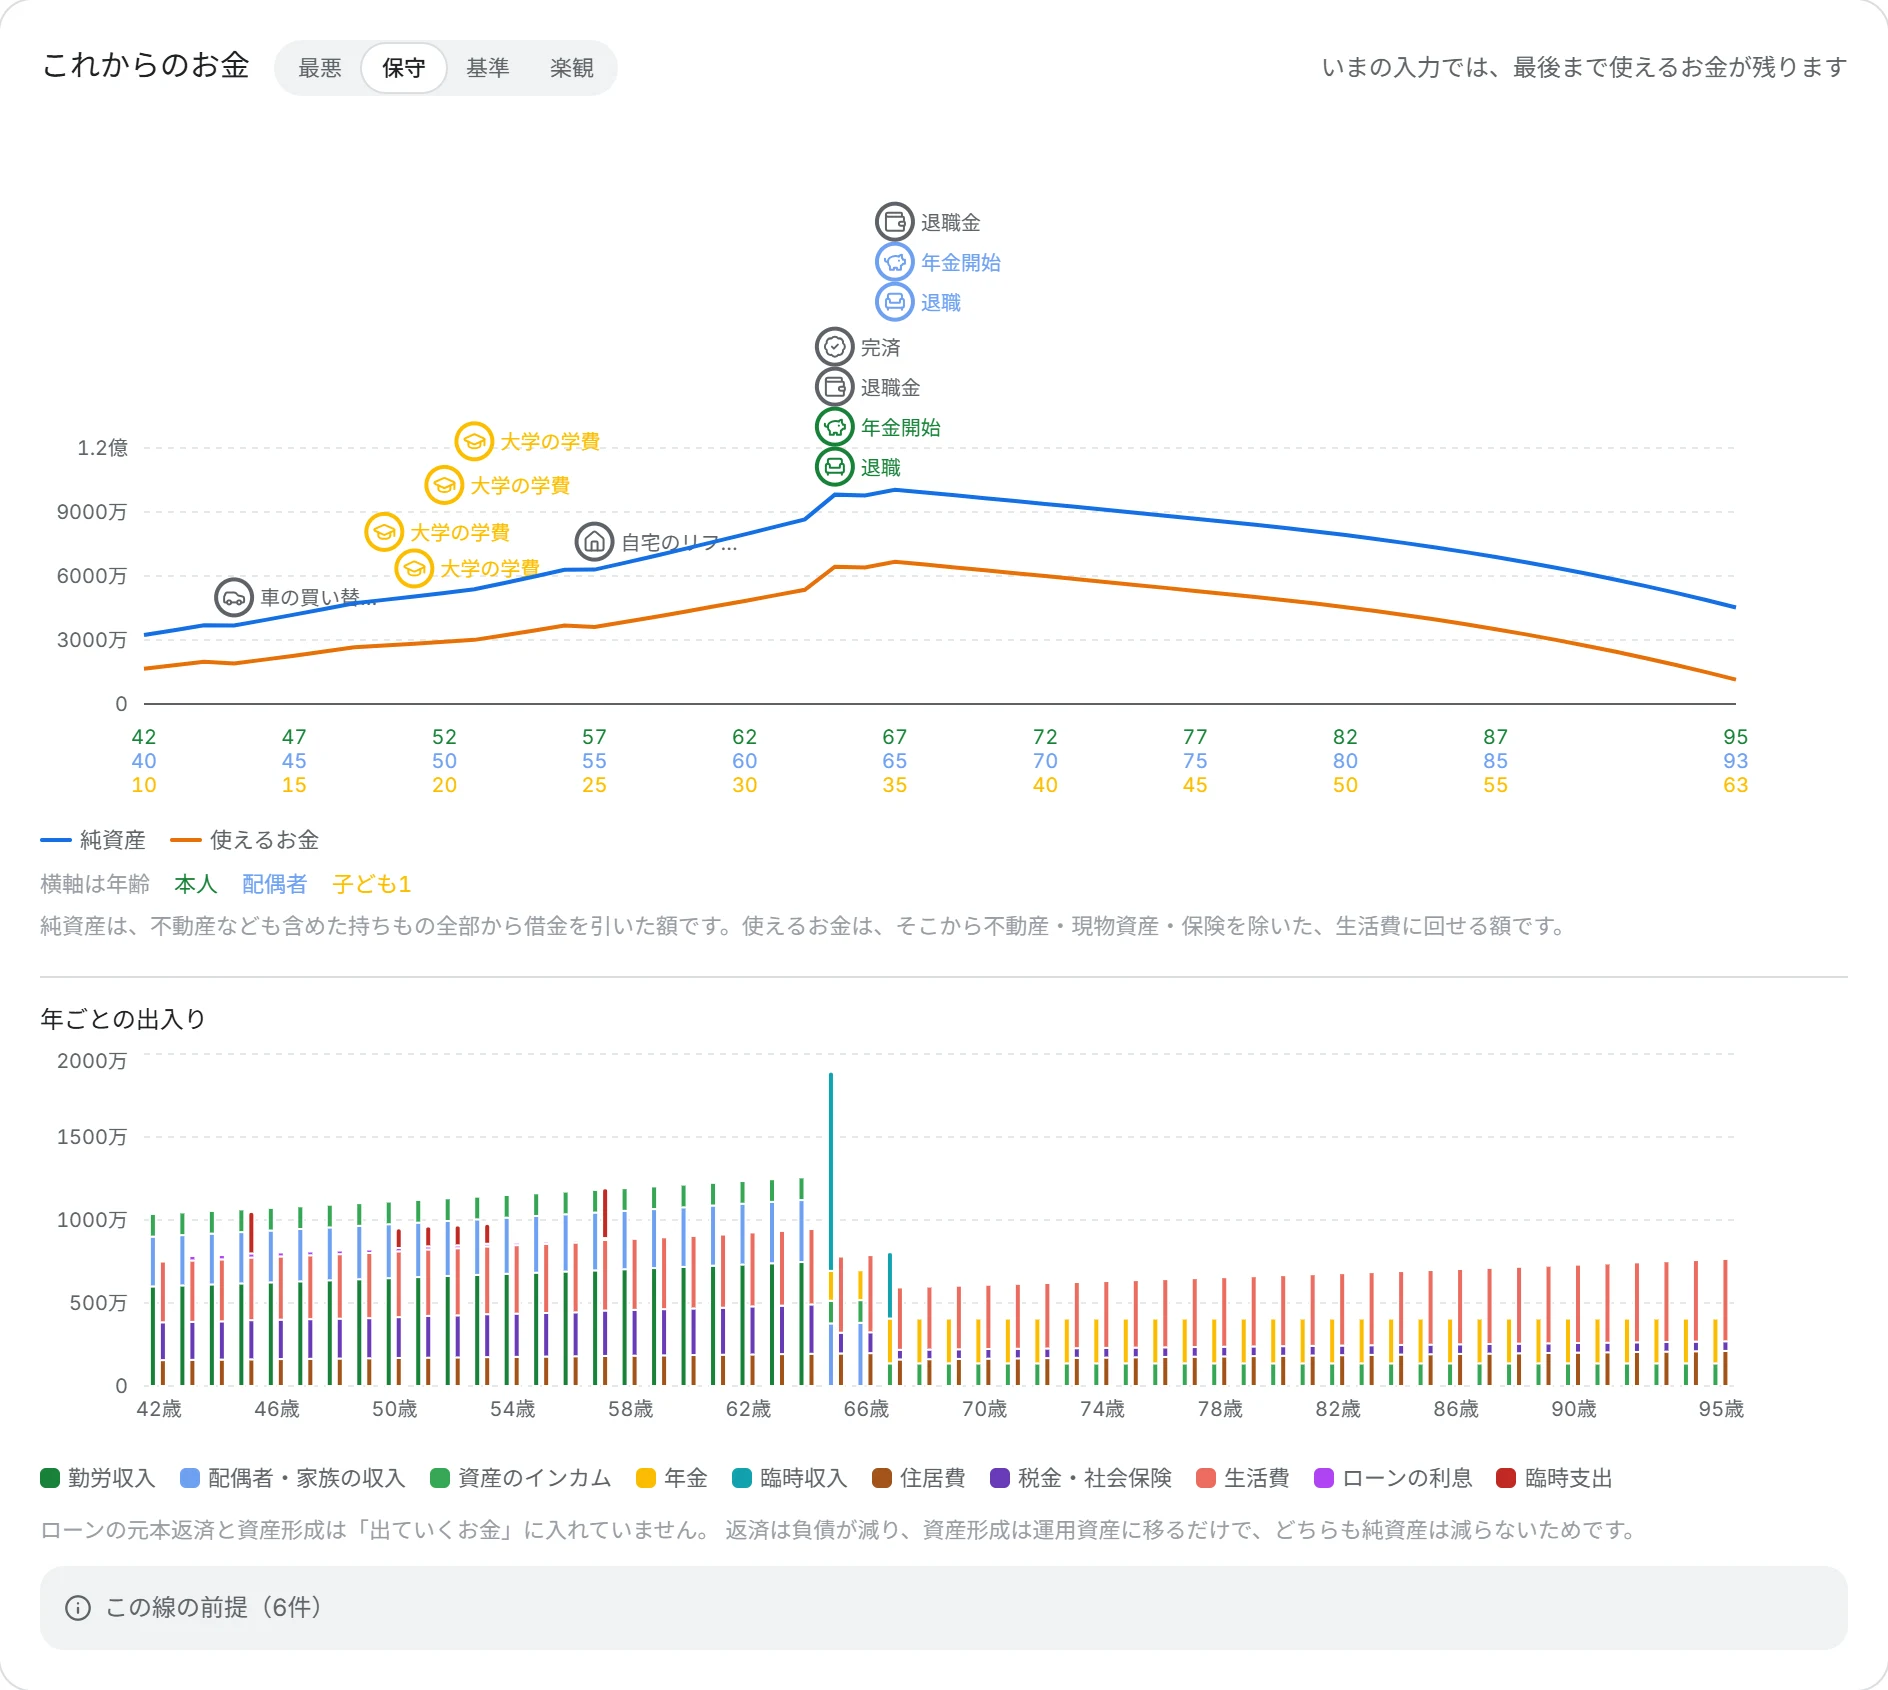
このお金で、
最後まで足りますか。
毎月の収入と支出、家族の年齢、退職と年金、住宅や学費の予定。 入れると、資産とつないだ1本の線になります。 足りなくなる年があれば、その年を先に出します。
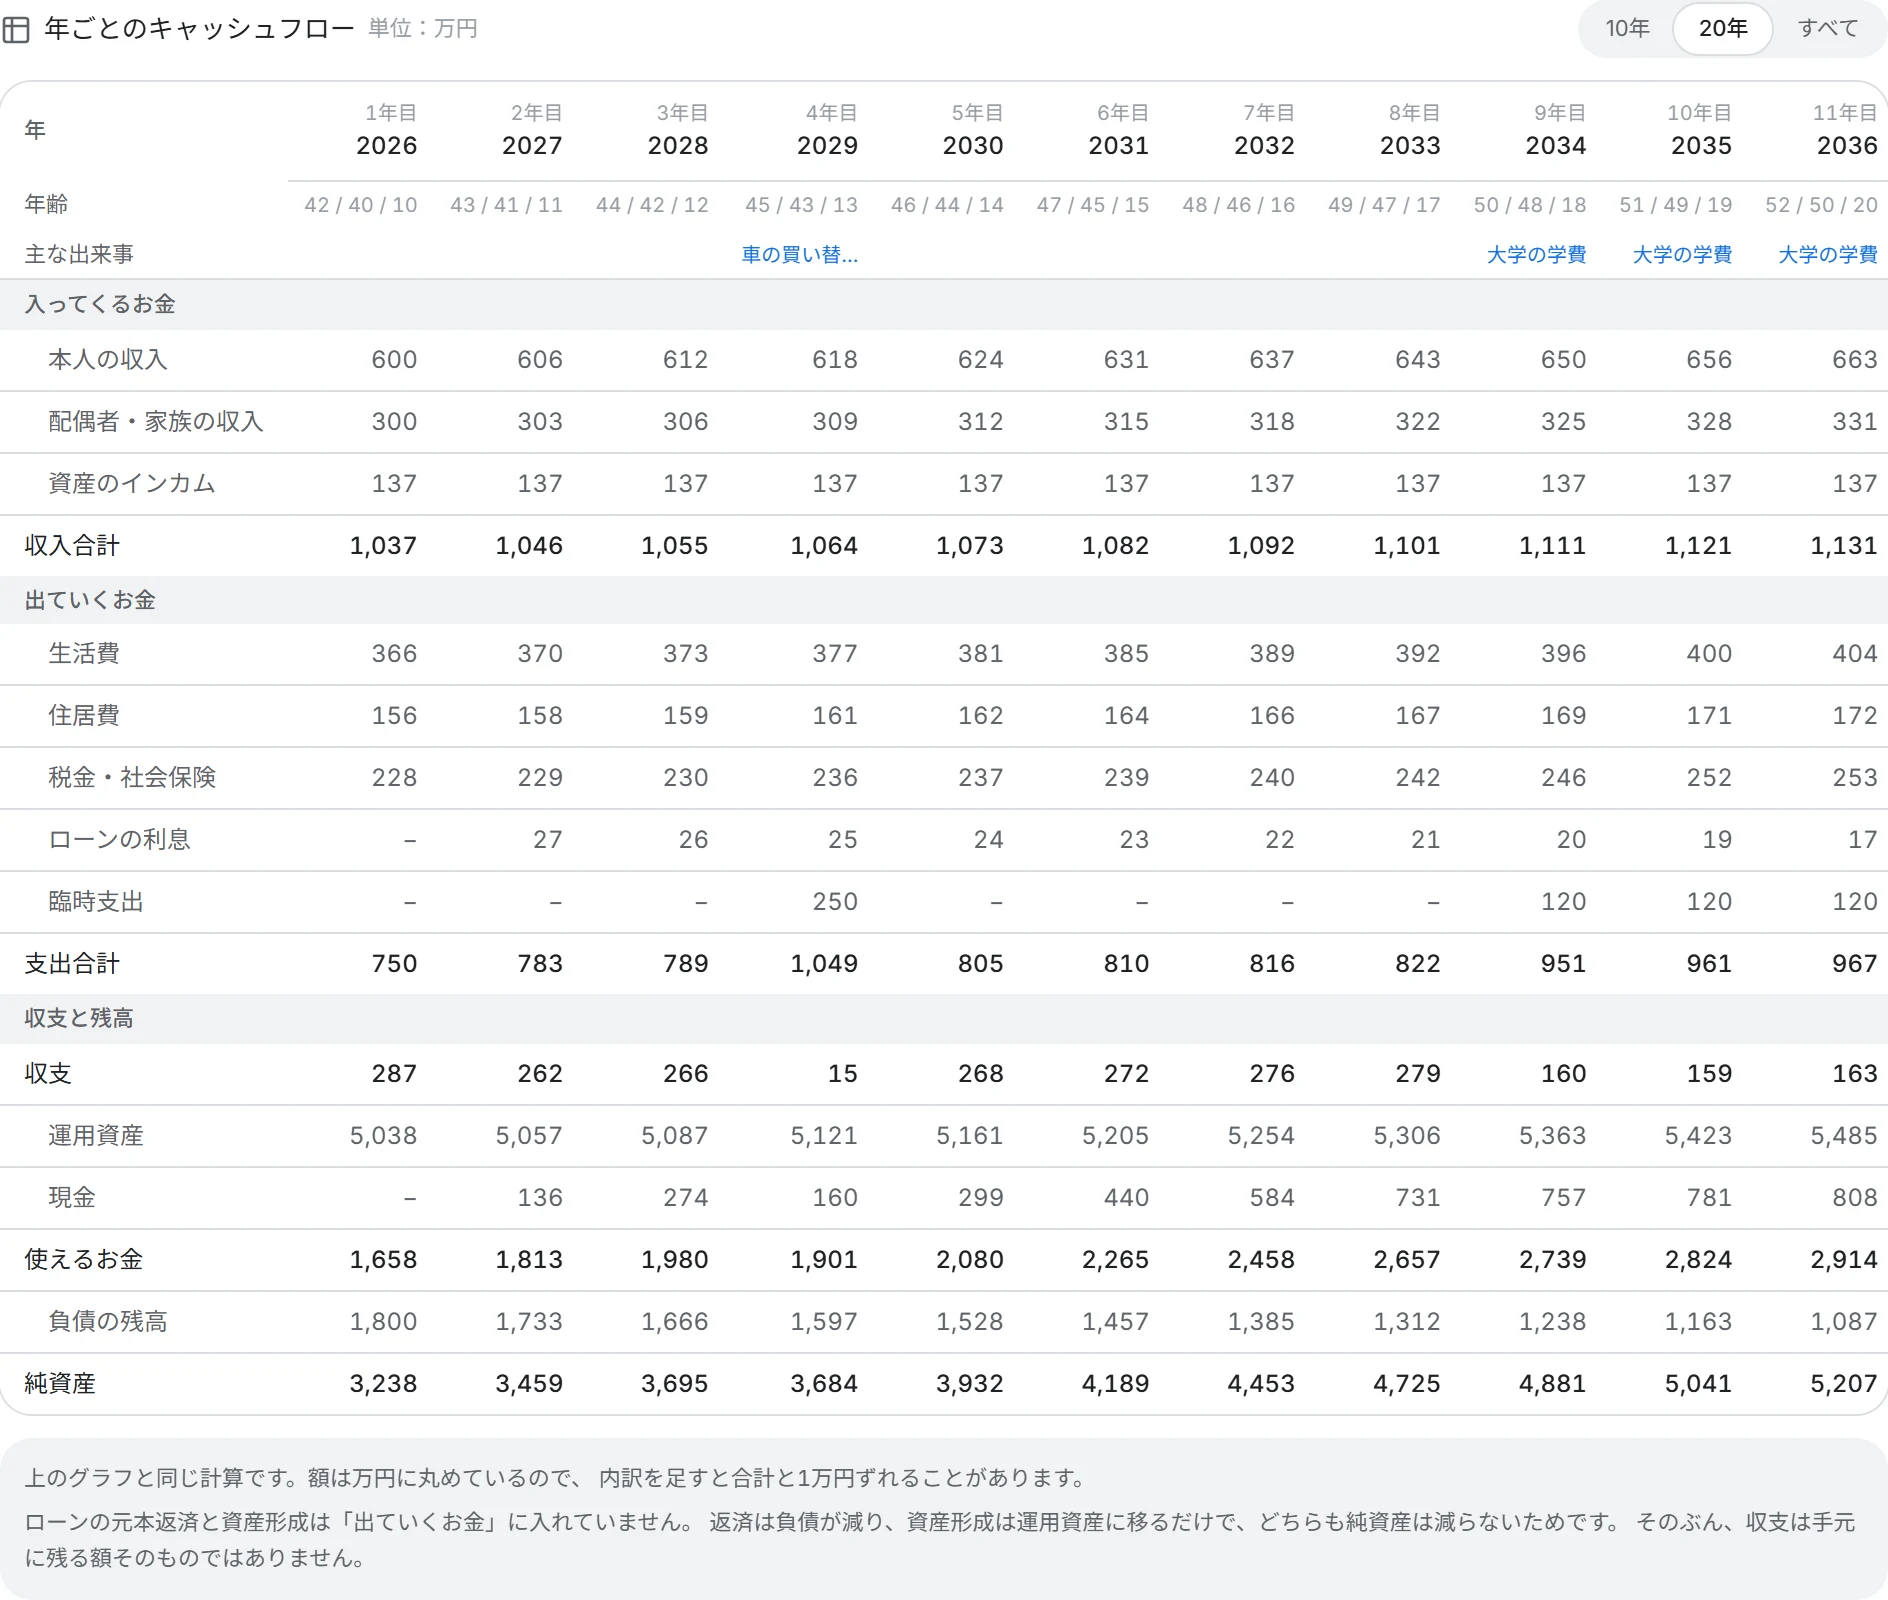
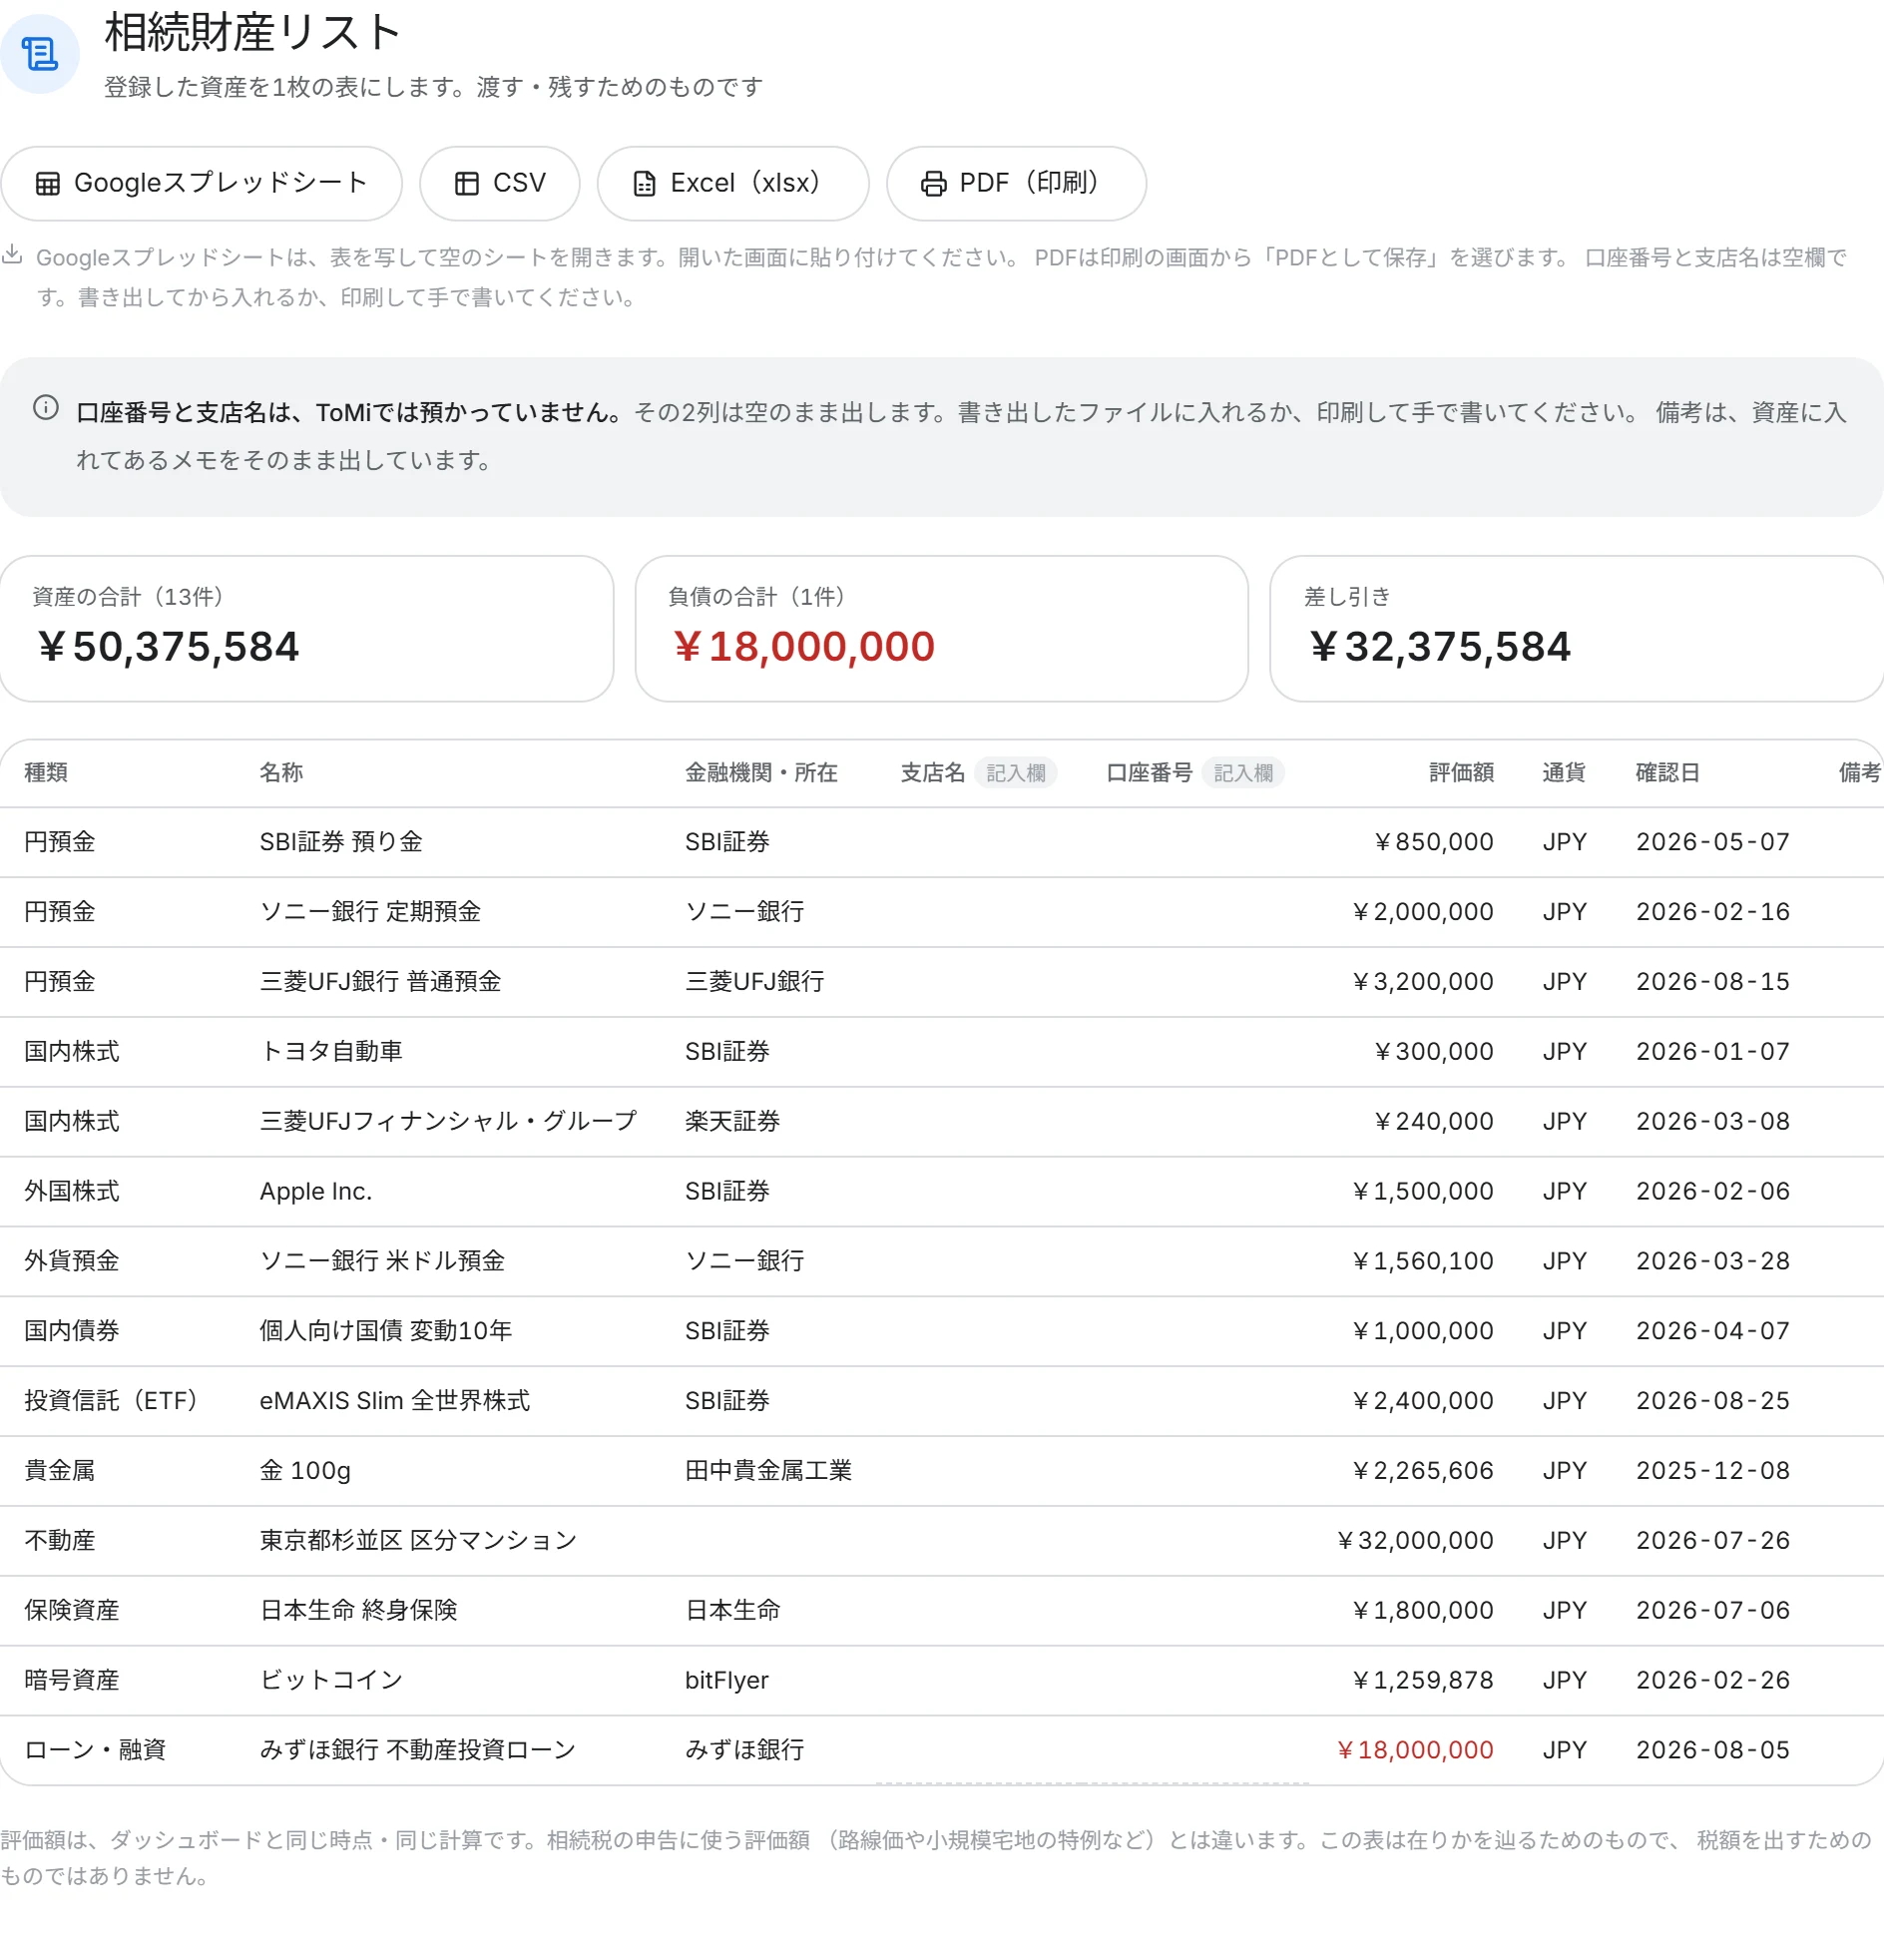
CSV・Excel・PDFへ、画面と同じ並び・同じ金額で出せます。 相続財産リストは、口座番号と支店名をToMiでは預からないため空欄で出すので、 印刷して手で書き足せます。
預金から不動産、法人資産まで。
ほかのアプリでは扱いにくい不動産・保険・ローン・法人資産まで入ります。 汎用の入力欄に押し込まず、カテゴリごとに専用の項目と計算を用意しています。
15カテゴリに対応
国内株式
証券コードで株価自動取得。配当・株式分割にも対応
外国株式
米国株など。現地通貨の株価と為替を自動で円換算
円預金
普通・定期。金利から利息見込みを自動計算
外貨預金
31通貨対応。現在レートで円換算、為替損益も表示
債券(国内・外国)
額面・クーポン・償還日。利払いスケジュール管理
投資信託・ETF
基準価額と口数で評価。分配金も記録
貴金属
金・プラチナなどをグラム単価で管理
不動産
用途別の種類、賃貸収支、利回り、火災保険まで
保険
解約返戻金ベースで資産計上。掛け捨ても記録可
暗号資産
BTC・ETHなどを数量×単価で管理
ローン・融資
残高・金利・返済額。不動産への紐づけ対応
収支(FCF)
法人向け。営業CFと設備投資からFCFを自動計算
インカム
利息・配当・賃料の年間見込みと受取月を集計
改善余地
いま、いくら
取り逃していますか。
資産を並べただけでは、直せる場所は見えません。 ToMiは公表されている金利や条件と突き合わせて、改善できるところを金額で示します。
見つかった改善余地(試算例)
+¥1,899,691受け取る利息の差(税引後)
1,000万円を普通預金に置いたままにせず、いま募集中の国債にした場合
金利は財務省・日本銀行の公表値を自動取得。値上がり益ではなく受け取る利息の差で、 購入を勧めるものではありません。
お金を増やす診断
気になるものから、無料で。
知らないだけで、受け取れるお金や払うお金に差が出ることがあります。 登録も入力の準備も要りません。
お金を増やすアイデア
契約を少し変えるだけで、年いくら。
毎日の支払い、契約、お金の置き場所。少し変えると年間いくら変わるのかを、前提つきで集めています。
年120万円
標準報酬月額の平均が30万円の人が、待期のあと180日ぶん受け取った場合
病気やけがで4日以上仕事を休むなら、傷病手当金を申請する
給与のおよそ3分の2が、通算1年6か月まで出る。非課税で、退職後も続くことがある
年96万円
私立大学に入学した年(授業料と入学金の両方が対象になる年)
扶養される子が3人以上なら、所得制限なしの授業料等減免を大学に申請する
進学先も学ぶ内容も同じ。申請を出すだけで、授業料と入学金が国の定めた上限まで減る
年85万円
第2段階にあたる人が、ユニット型個室に1年入所した場合
住民税非課税の世帯で介護施設に入るなら、負担限度額認定を申請して居住費と食費を下げる
入る施設も部屋も同じ。申請すると1日あたりの居住費と食費に上限がつき、超えた分は介護保険から出る
年72万円
掛金を月20万円にして、1年納めた場合(実効税率30%と置く)
取引先の倒産が心配な事業者は、経営セーフティ共済の掛金を必要経費にしながら備えを積む
事業のやり方は変えない。倒産時に借りられる積立をしながら、その掛金を必要経費・損金に落とす
年65万円
標準報酬月額の平均が30万円の人が、産前42日・産後56日の98日すべてを休んだ場合
出産で会社を休むなら、出産手当金を申請して標準報酬日額の3分の2を受け取る
辞めずに休める。産前42日・産後56日の休んだ期間について、健康保険から日額の3分の2が出る
年62万円
休業前の賃金月額が30万円の人が、93日すべて介護休業を取った場合
家族の介護で休むなら、介護休業給付金を申請して賃金の67%を受け取る
辞めずに休める。通算93日まで、休業前の賃金の67%が雇用保険から出る。税金はかからない
金額は前提を決めた代表ケースの目安で、誰にでも同じ額が出るという意味ではありません。 自分の場合の金額は、各ページの試算で計算できます。
無料ツール
スクロールせずに、条件を動かす。
スライダーを動かすと、その場でグラフが変わります。 ご自身のサイトへ埋め込むこともできます。
シミュレーション
住宅ローン 変動・固定 総返済額比較シミュレーター
借入額・返済期間・変動金利・固定金利を入れると、完済までの総負担がいくら違うかが出ます。金利が何%上がると固定と並ぶかを「いつから上がるか」とセットで出し、5年ルール・125%ルールのあるなしで毎月の返済額と最後に残る額がどう変わるかも並べます。
触ってみる計算機
積立・複利シミュレーター
毎月の積立額と年数を入れると、将来いくらになるかが出ます。将来の金額だけでなく、自分で出した元本と運用損益を分けて表示し、インフレを置いたときの、いまのお金での価値も出します。
触ってみる計算機
車の現金・ローン・残クレ総支払額比較計算機
同じ車を同じ年数乗ったときに、現金一括・銀行ローン・残価設定クレジットで負担がいくら違うかを並べます。月々だけでなく最終回の残価まで入れ、売却手取額を引いた実質負担で比べます。
触ってみるシミュレーション
いくら増えるか、いくら払うか。
毎月の積立額や、ローンの借入額を入れるだけで、その場で結果が出ます。登録は要りません。 年率を自分で決める必要もなく、過去に実際にあった値動きや、いま公表されている金利から、 いちばん良かったとき・真ん中・いちばん悪かったときの3本が出ます。
よくある質問
Q. 本当に無料ですか?
はい、すべての機能を無料で使えます。有料プランはなく、いまは広告も出していません。
Q. ブラウザを変えたらデータは消えますか?
ゲストモードのデータは端末のブラウザごとに保存されるため、別の端末には引き継がれません。複数端末で使う場合は、メールアドレスだけでアカウント保存できます。
Q. 銀行口座やネット証券との連携はできますか?
あえて対応していません。連携しないことで、金融機関の認証情報を預からない設計を実現しています。入力は手動ですが、株価・為替は自動で更新されます。
アプリ
iPhone・Androidのアプリでも使えます
中身はこのサイトと同じものです。機能の差はありません。 同じアカウントでログインすれば、パソコンで入れた資産をそのままスマートフォンで見られます。 口座連携が無いことも、氏名を取得しないことも、アプリで変わりません。
無料。ウェブ版との違いを見る