総合資産レポート
ダッシュボードが毎日見る場所なら、レポートは一度立ち止まって判断する場所です。現在地・将来・リスク・改善余地・次にやることを、1つの資料にまとめます。
登録なしで、いますぐ使えます
入力したデータは、お使いのブラウザの中だけに残ります。 アカウントを作るかどうかは、保存先の違いだけです。使える機能に差はありません。
この機能でできること
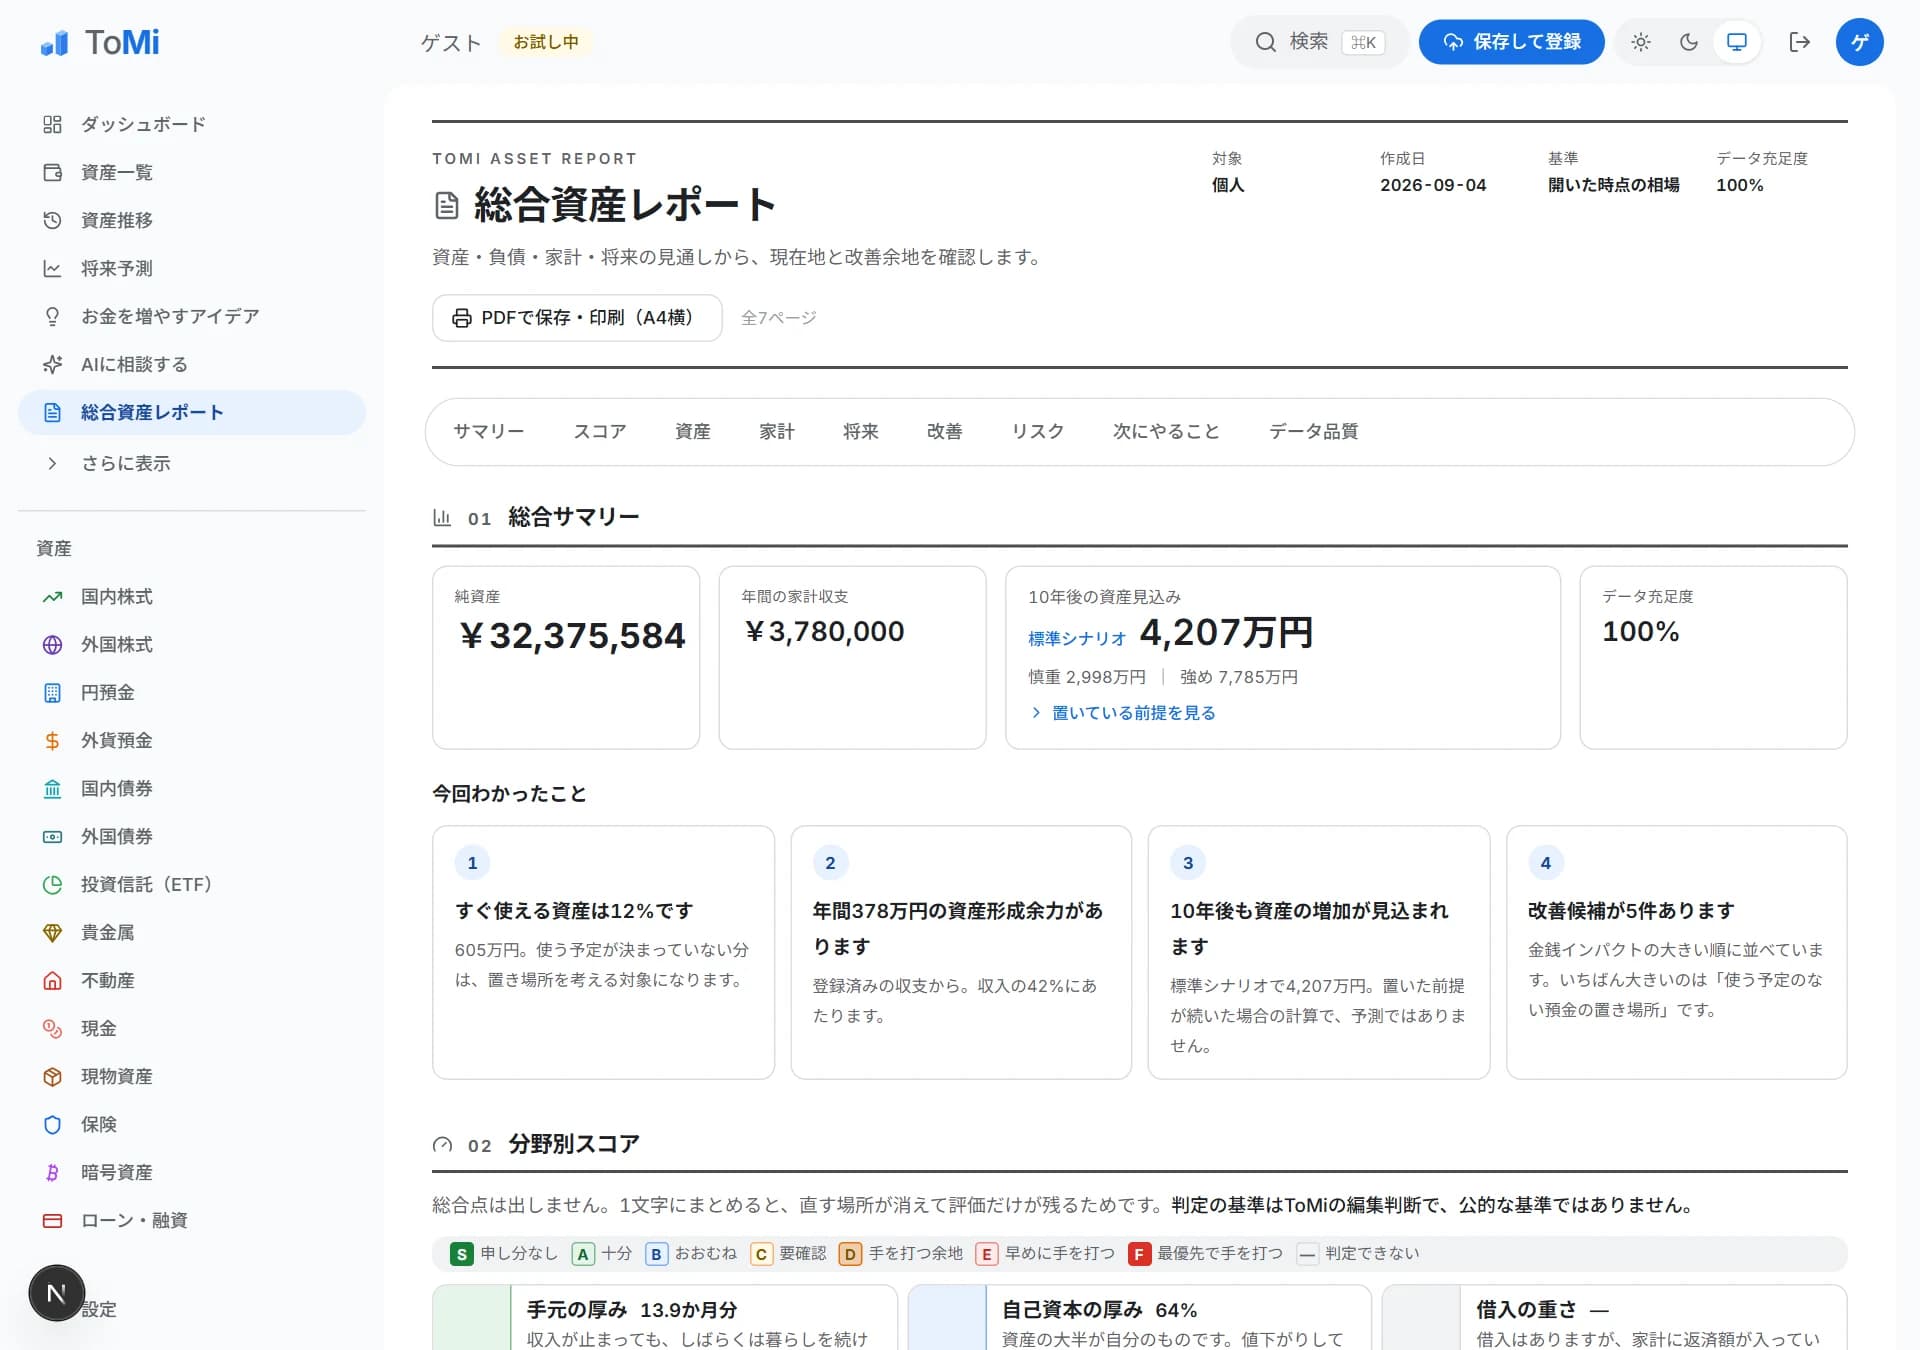
- 純資産・資産配分・家計・将来・リスク・改善余地・次にやることを、9つの章にまとめます。
- 将来は1つの数字で出しません。標準・慎重・強めの3本を並べ、置いている前提をその場で開けます。
- 改善余地は金銭インパクトの大きい順です。金額には「どんな条件で出したか」を必ず添えています。
- 条件を置けないものは金額を出さず、何を入れれば出せるかを書きます。それらしい数字で埋めません。
- 「データ充足度」「データ鮮度」「概算のまま」を分けて出します。入力がそろっていることと、レポートが正しいことは別だからです。
- A4横のPDFで保存できます。6ページに組んであり、配偶者・FP・税理士にそのまま渡せます。
毎日見る画面と、判断する資料を分ける
ダッシュボードは見る場所です。 今日の残高と推移を確かめるために、毎日ひらきます。 総合資産レポートは判断する場所です。 現在地を一度整理して、問題と次の行動を決めるために、年に数回ひらきます。
同じ数字を出しても、読む目的が違うので並べ方が変わります。 レポートは9つの章に分かれていて、上から読むと 「いま → 構造 → 家計 → 将来 → 改善 → リスク → やること」の順になります。
将来は、1つの数字で出しません
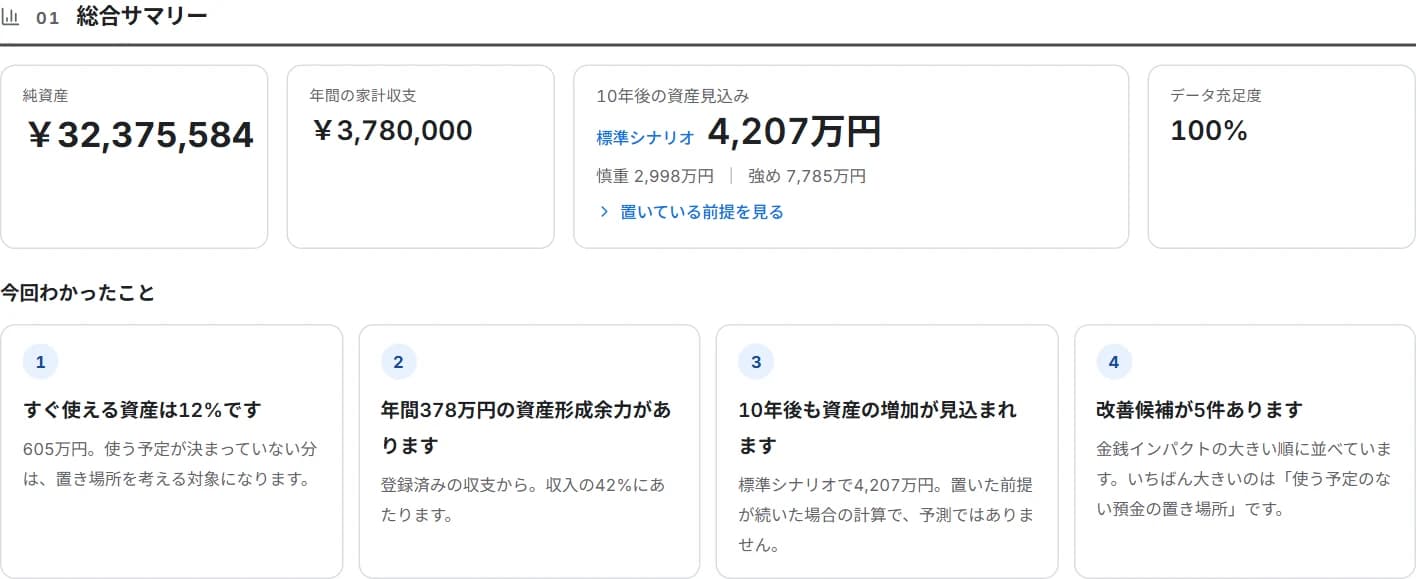
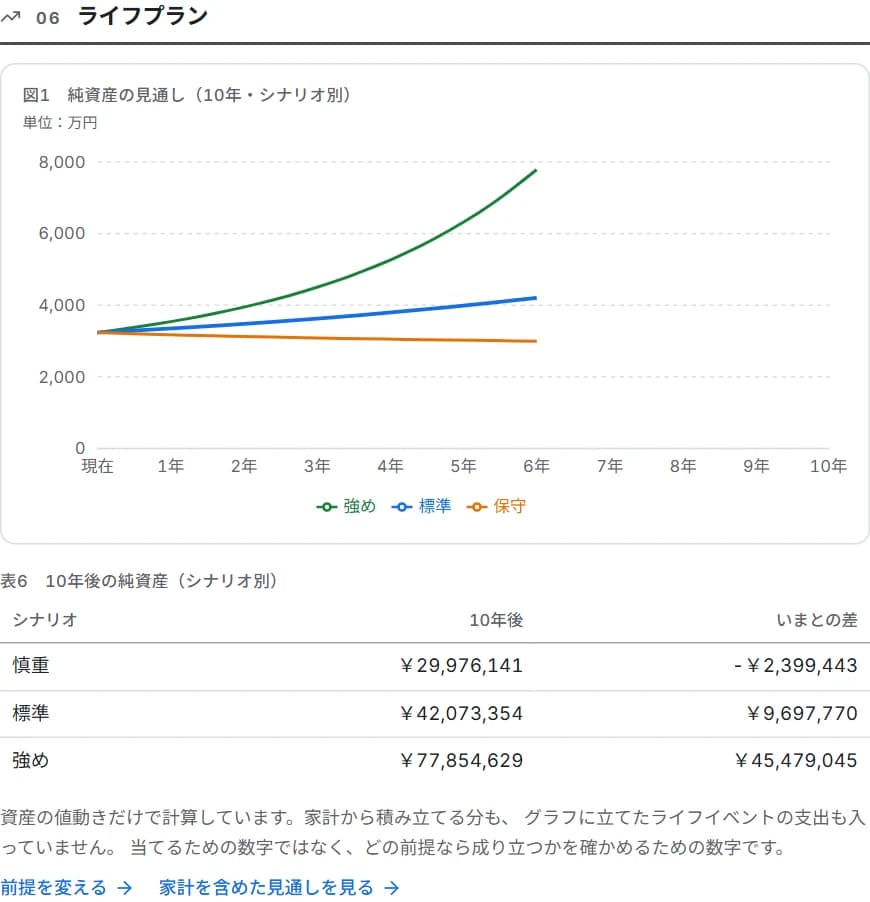
「10年後の資産 4,202万円」と大きく1つだけ出すと、確定した値に見えます。 レポートでは標準シナリオを主にしつつ、慎重と強めを必ず並べます。 置いている利回りの前提も、その場で開いて確かめられます。
予測ではありません
置いた前提が続いた場合の計算です。当てるための数字ではなく、 どの前提なら成り立つかを確かめるための数字として使ってください。
入っていないもの
資産の値動きだけで計算しています。家計から積み立てる分と、 ライフイベントの支出は入っていません。家計を含めた見通しはライフプランにあります。
改善余地は、金額と条件をセットで
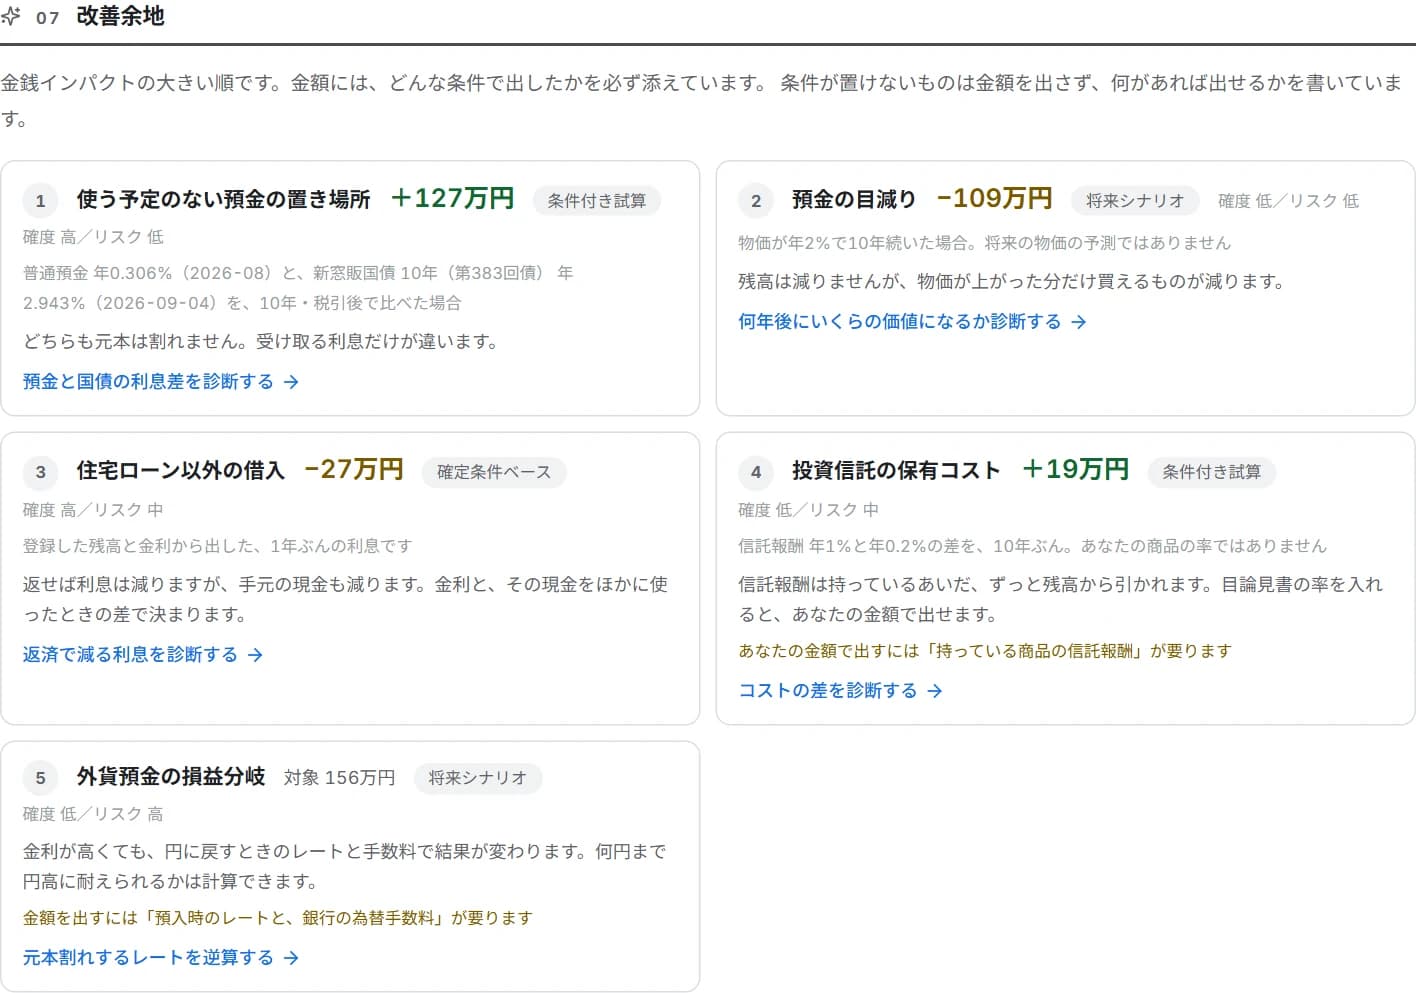
レポートの中心です。改善候補を金銭インパクトの大きい順に並べ、金額には必ず「どんな条件で出したか」を添えます。
「+127万円」だけでは出しません
「普通預金 年0.306%(2026-08)と、新窓販国債10年 年2.943%(2026-09-04)を、10年・税引後で比べた場合」 まで書きます。条件を書かずに金額だけ出すと、確定した増加として読まれます。
確定条件ベース/条件付き試算/将来シナリオ
登録済みの残高と金利から出す利息は確定条件。置いた率で出す差は条件付き。 物価による目減りは将来しだい。同じ「+◯円」でも意味が違うので、ラベルで分けています。
出せないものは、出しません
計算に要る値をToMiが持っていないときは金額を出さず、 「金額を出すには『預入時のレートと、銀行の為替手数料』が要ります」と書きます。 それらしい率を置いて出すと、診断を開いたときに違う金額が出ます。
💡 それぞれの候補から、金額を計算する診断へ進めます。 レポートは「どれが効きそうか」まで、診断は「あなたの条件でいくらか」を出します。
リスクは、断定せずに優先度で
「危険です」とは書きません。現預金が多いことも、使う予定があれば正しい持ち方です。 本人の予定を知らないまま危険とは言えないので、確認優先度(高・中・低)で出します。
良い面と悪い面を、両方書きます
すぐ使える資産が多いなら「必要なときに動かせる」と「物価が上がった年は買えるものが減る」を並べます。 片方だけ書くと、指摘ではなく誘導になります。
金額で確かめる場所へ送ります
割合だけを出しても「で、どうなるの?」で止まります。 各リスクから、金額を出せる診断へのリンクを付けています。
「精度100%」とは呼びません
入力がそろっていることと、レポートが正しいことは別です。 100%と出すと「このレポートは完全に正しい」と読まれるので、データ充足度・データ鮮度・概算の件数に分けて出します。
項目ごとに、いつの数字かを出します
「資産=14件・株価と為替は開いた時点の値」「年金の見込額=未登録」のように、 何が埋まっていて何が足りないかを一覧にします。
足りないものは、入れると何が変わるかまで書きます
「欠けています」で終わらせません。入れても変わらないものを並べても、入力する理由になりません。
A4横のPDFで、そのまま渡せます
「PDFで保存・印刷」から、6ページのA4横に組んだPDFを保存できます。 章の途中で改ページされないように、1枚に1つの話でまとめてあります。 どのページにも表題・作成日・ページ番号が入ります。
渡す相手
配偶者との共有、FPや税理士への相談、相続の準備。 口頭で説明するより、1枚渡すほうが早い場面があります。
金融機関名・資産の分類・金額は入ります。口座番号と支店名はToMiが預かっていないため入りません。 人に渡す前に、中身をご確認ください。
そのままAIに相談できます
レポートの下に、AI相談への入口があります。「改善余地を詳しく教えて」「リスクを優先順に説明して」など、 レポートを読んだあとに出てくる問いをそのまま選べます。
💡 作るのは相談文です。答えるのはお使いのAIで、ToMiから送ることはありません。
よくある質問
ダッシュボードと何が違いますか?
ダッシュボードは「見る場所」で、今日の残高と推移を毎日確かめるための画面です。レポートは「判断する場所」で、現在地を一度整理して、問題と次の行動を決めるために年に数回ひらきます。同じ数字を出しても、読む目的が違うので並べ方を変えています。
改善余地の金額は、そのまま増える額ですか?
いいえ。金額には必ず条件が付いています。たとえば「+127万円」は「普通預金の平均金利と、募集中の個人向け国債の利率を、10年・税引後で比べた場合」の差です。条件が変われば金額も変わります。診断(お金を増やすアイデア)を開くと、ご自身の条件で計算し直せます。
将来の金額は予測ですか?
予測ではありません。置いた前提が続いた場合の計算です。当てるための数字ではなく、どの前提なら成り立つかを確かめるための数字として使ってください。前提はご自身で変えられます。
PDFにすると個人情報が入りますか?
金融機関名・資産の分類・金額は入ります。口座番号と支店名はToMiが預かっていないため、入りません。人に渡す前に、中身をご確認ください。
料金やデータの扱いについてはよくある質問にまとめています。
あわせて読む
総合資産レポートを、いますぐ試す
登録は要りません。氏名も口座の連携も不要です。 入力したデータはブラウザの中だけに残り、保存を選ぶまでサーバーへは送られません。
資産を入れる前に試すなら改善候補のひとつを、登録せずに試す。レポートが挙げる改善候補は、それぞれ診断として単体でも使えます。登録なしで、金額まで出ます。