FIREシミュレーション
資産の取り崩しだけで生活費をまかなえる状態に、いつ届くかを出す画面です。簡易試算とライフプラン連動の2つがあり、後者は年ごとの家計で計算します。
登録なしで、いますぐ使えます(個人のワークスペース)
入力したデータは、お使いのブラウザの中だけに残ります。 アカウントを作るかどうかは、保存先の違いだけです。使える機能に差はありません。
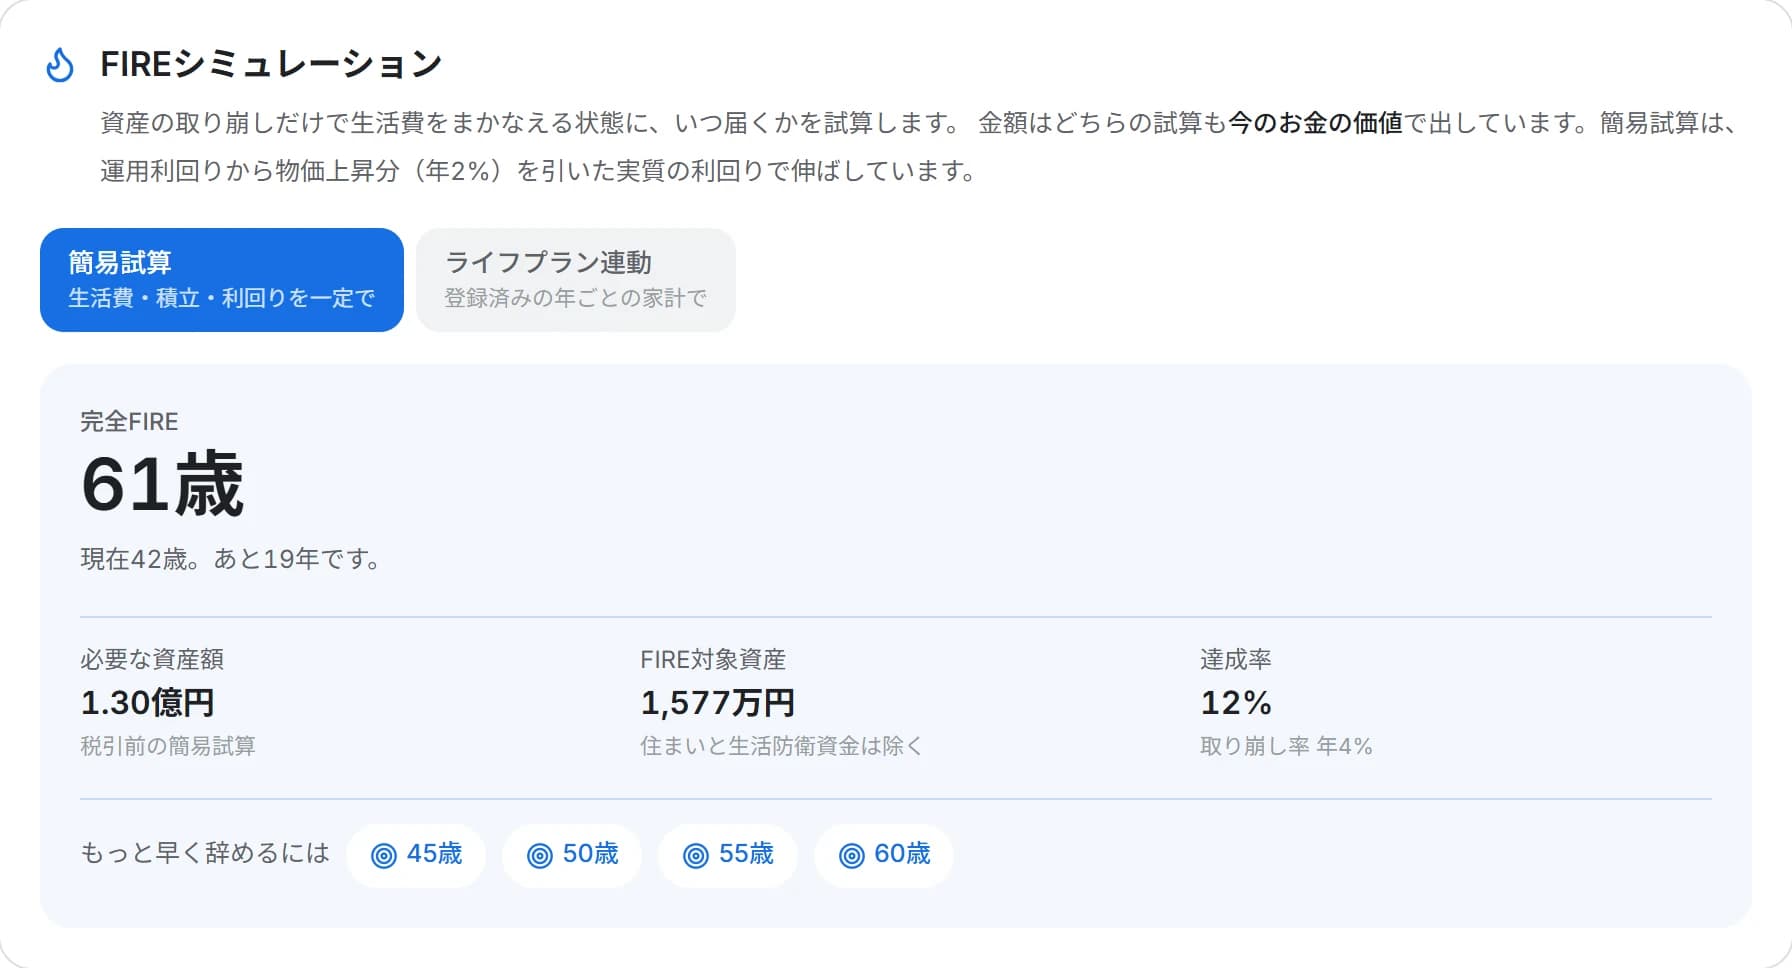
この機能でできること
- 必要な資産額は「FIRE後の年間生活費 ÷ 取り崩し率」で出します。率は3%・3.5%・4%・5%から選べ、それぞれ生活費の何年分かも出ます。
- 金額はすべて今のお金の価値です。物価の分を引いた実質の利回りで伸ばすので、出てくる年数がそのまま「今の暮らしを続けられるまで何年か」になります。
- 「○歳で辞めるには」を選ぶと、積立をいくらにすればよいか・生活費をいくらまで下げればよいかを逆算します。
- ライフプラン連動では、辞める年齢を1歳ずつ動かしたライフプランを回して、最後まで金融資産が尽きないいちばん早い年齢を探します。
- 辞めた直後に0/20/30/40%下がった場合に何年もつかも出します。FIREでいちばん効くのが、この直後の下落です。
いつ辞められるかを、数字で出す
FIREは「働かないこと」ではなく、働くかどうかを選べる状態のことです。 その状態に届くまでに何が要るのかを、金額と年数で出します。
必要額は、生活費で決まる
「FIRE後の年間生活費 ÷ 取り崩し率」です。生活費が1割違えば、必要額も1割違います。 率や利回りを動かす前に、辞めたあとの生活費を固めるほうが効きます。
いまの生活費を、そのまま使わない
辞めたあとは通勤費や教育費が無くなり、健康保険料と国民年金保険料は自分で払うことになります。 いまの生活支出を初期値には置きますが、直す前提の欄にしてあります。
取り崩し率は「何年分ためるか」
率と聞くと引き出す額を決めるものに読めますが、逆です。 引き出すのは生活費そのもので、率が決めているのはいくら貯まっていれば始めてよいかのほうです。
年4%なら25年分、年3%なら33年分
3%・3.5%・4%・5%から選べます。率ごとの必要額もその場で並びます。 率を上げれば必要額は下がりますが、同じ生活費を少ない元手でまかなうので、元本の減りは速くなります。
4%は公的な基準ではありません
米国株と米国債の過去の値動きから広まった目安(1998年のトリニティ研究)で、 日本の税・年金・物価を含んだ数字ではありません。画面にもそう書いています。
💡 取り崩し率が実質の利回りより高いと、必要額に届いても元本は減っていきます。 4%はもともと、30年ほどかけて使い切ることを織り込んだ目安です。
資産に入るお金と、出るお金
「何年後に届く」という数字だけでは、なぜその年なのかが分かりません。 届く年とは、運用で増える分だけで生活費をまかなえるようになる年のことです。
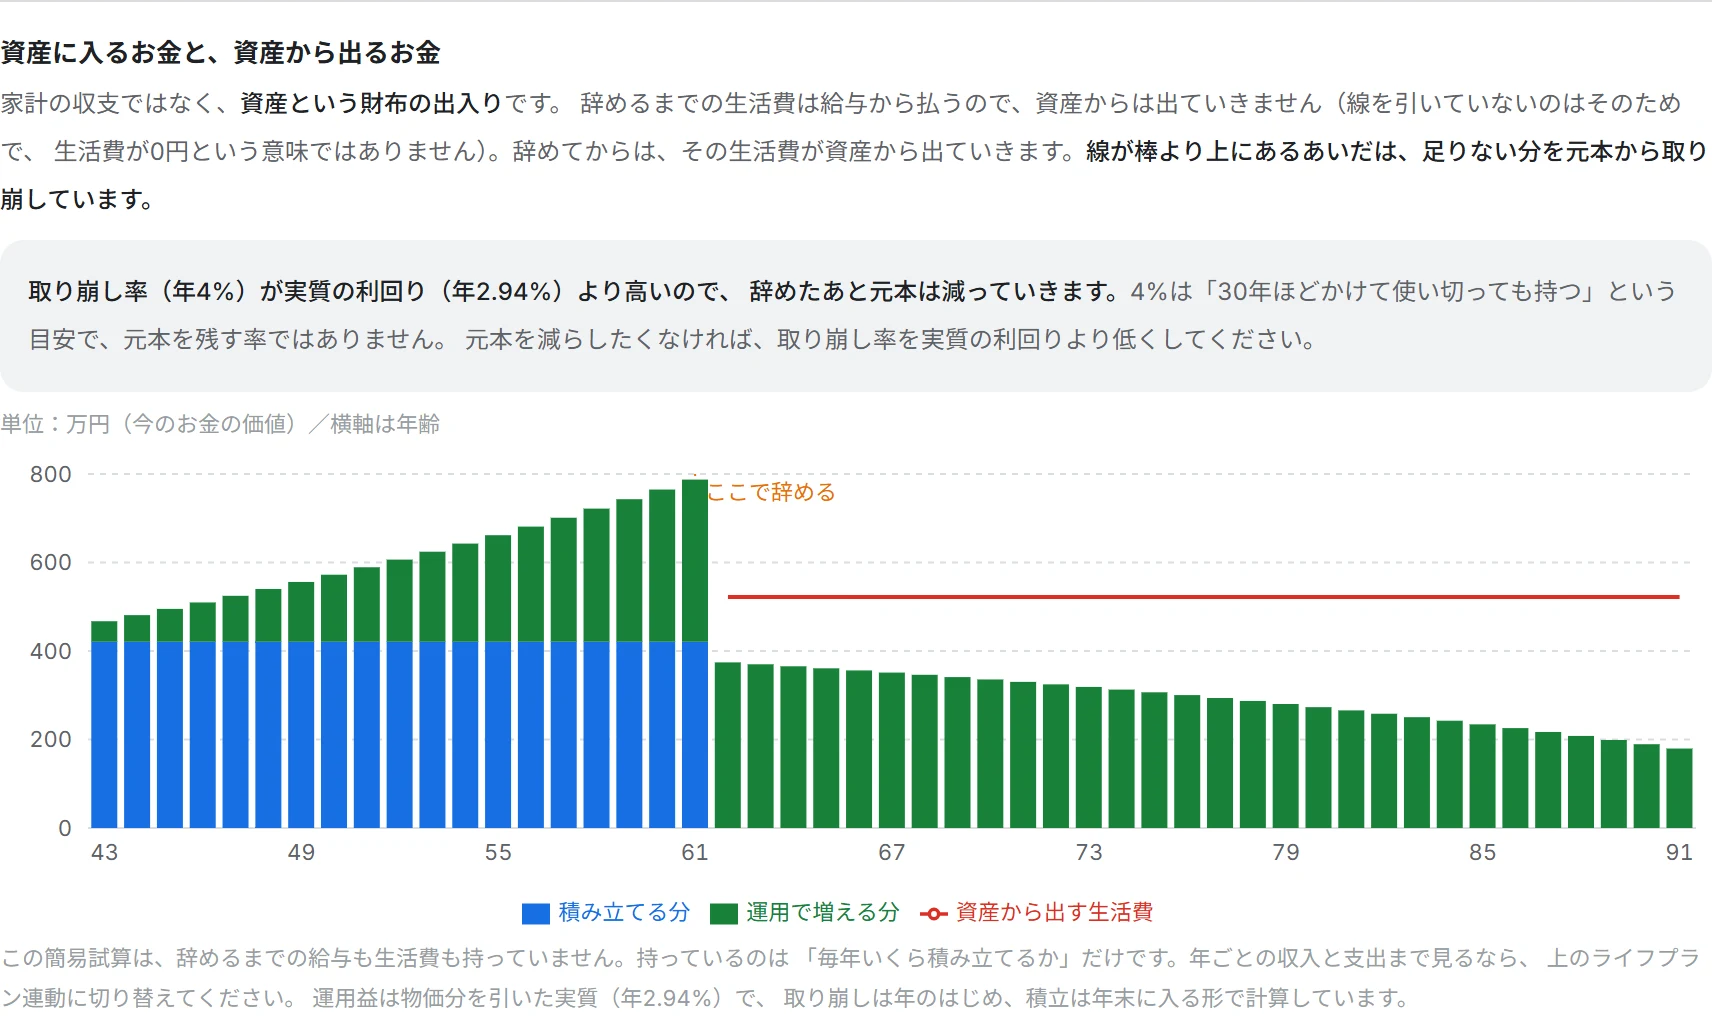
辞める前の生活費は、線を引きません
給与から払うので、資産からは出ていかないためです。0として線を引くと 「生活費ゼロ」に見えるので、数えていない期間は線そのものを出していません。
○歳で辞めるには、を逆算
目標の年齢を押すと、積立をいくらにすればよいか・生活費をいくらまで下げればよいかが出ます。 利回りを上げる道は出しません。自分で決められないうえ、 上げれば届くと書くと、リスクを取る理由になってしまうためです。
ライフプラン連動
「生活費 ÷ 取り崩し率」ではなく、登録済みの年ごとの家計で計算する形もあります。 教育費が終われば支出は下がり、住宅ローンが終われば下がり、年金が始まれば入ってきます。
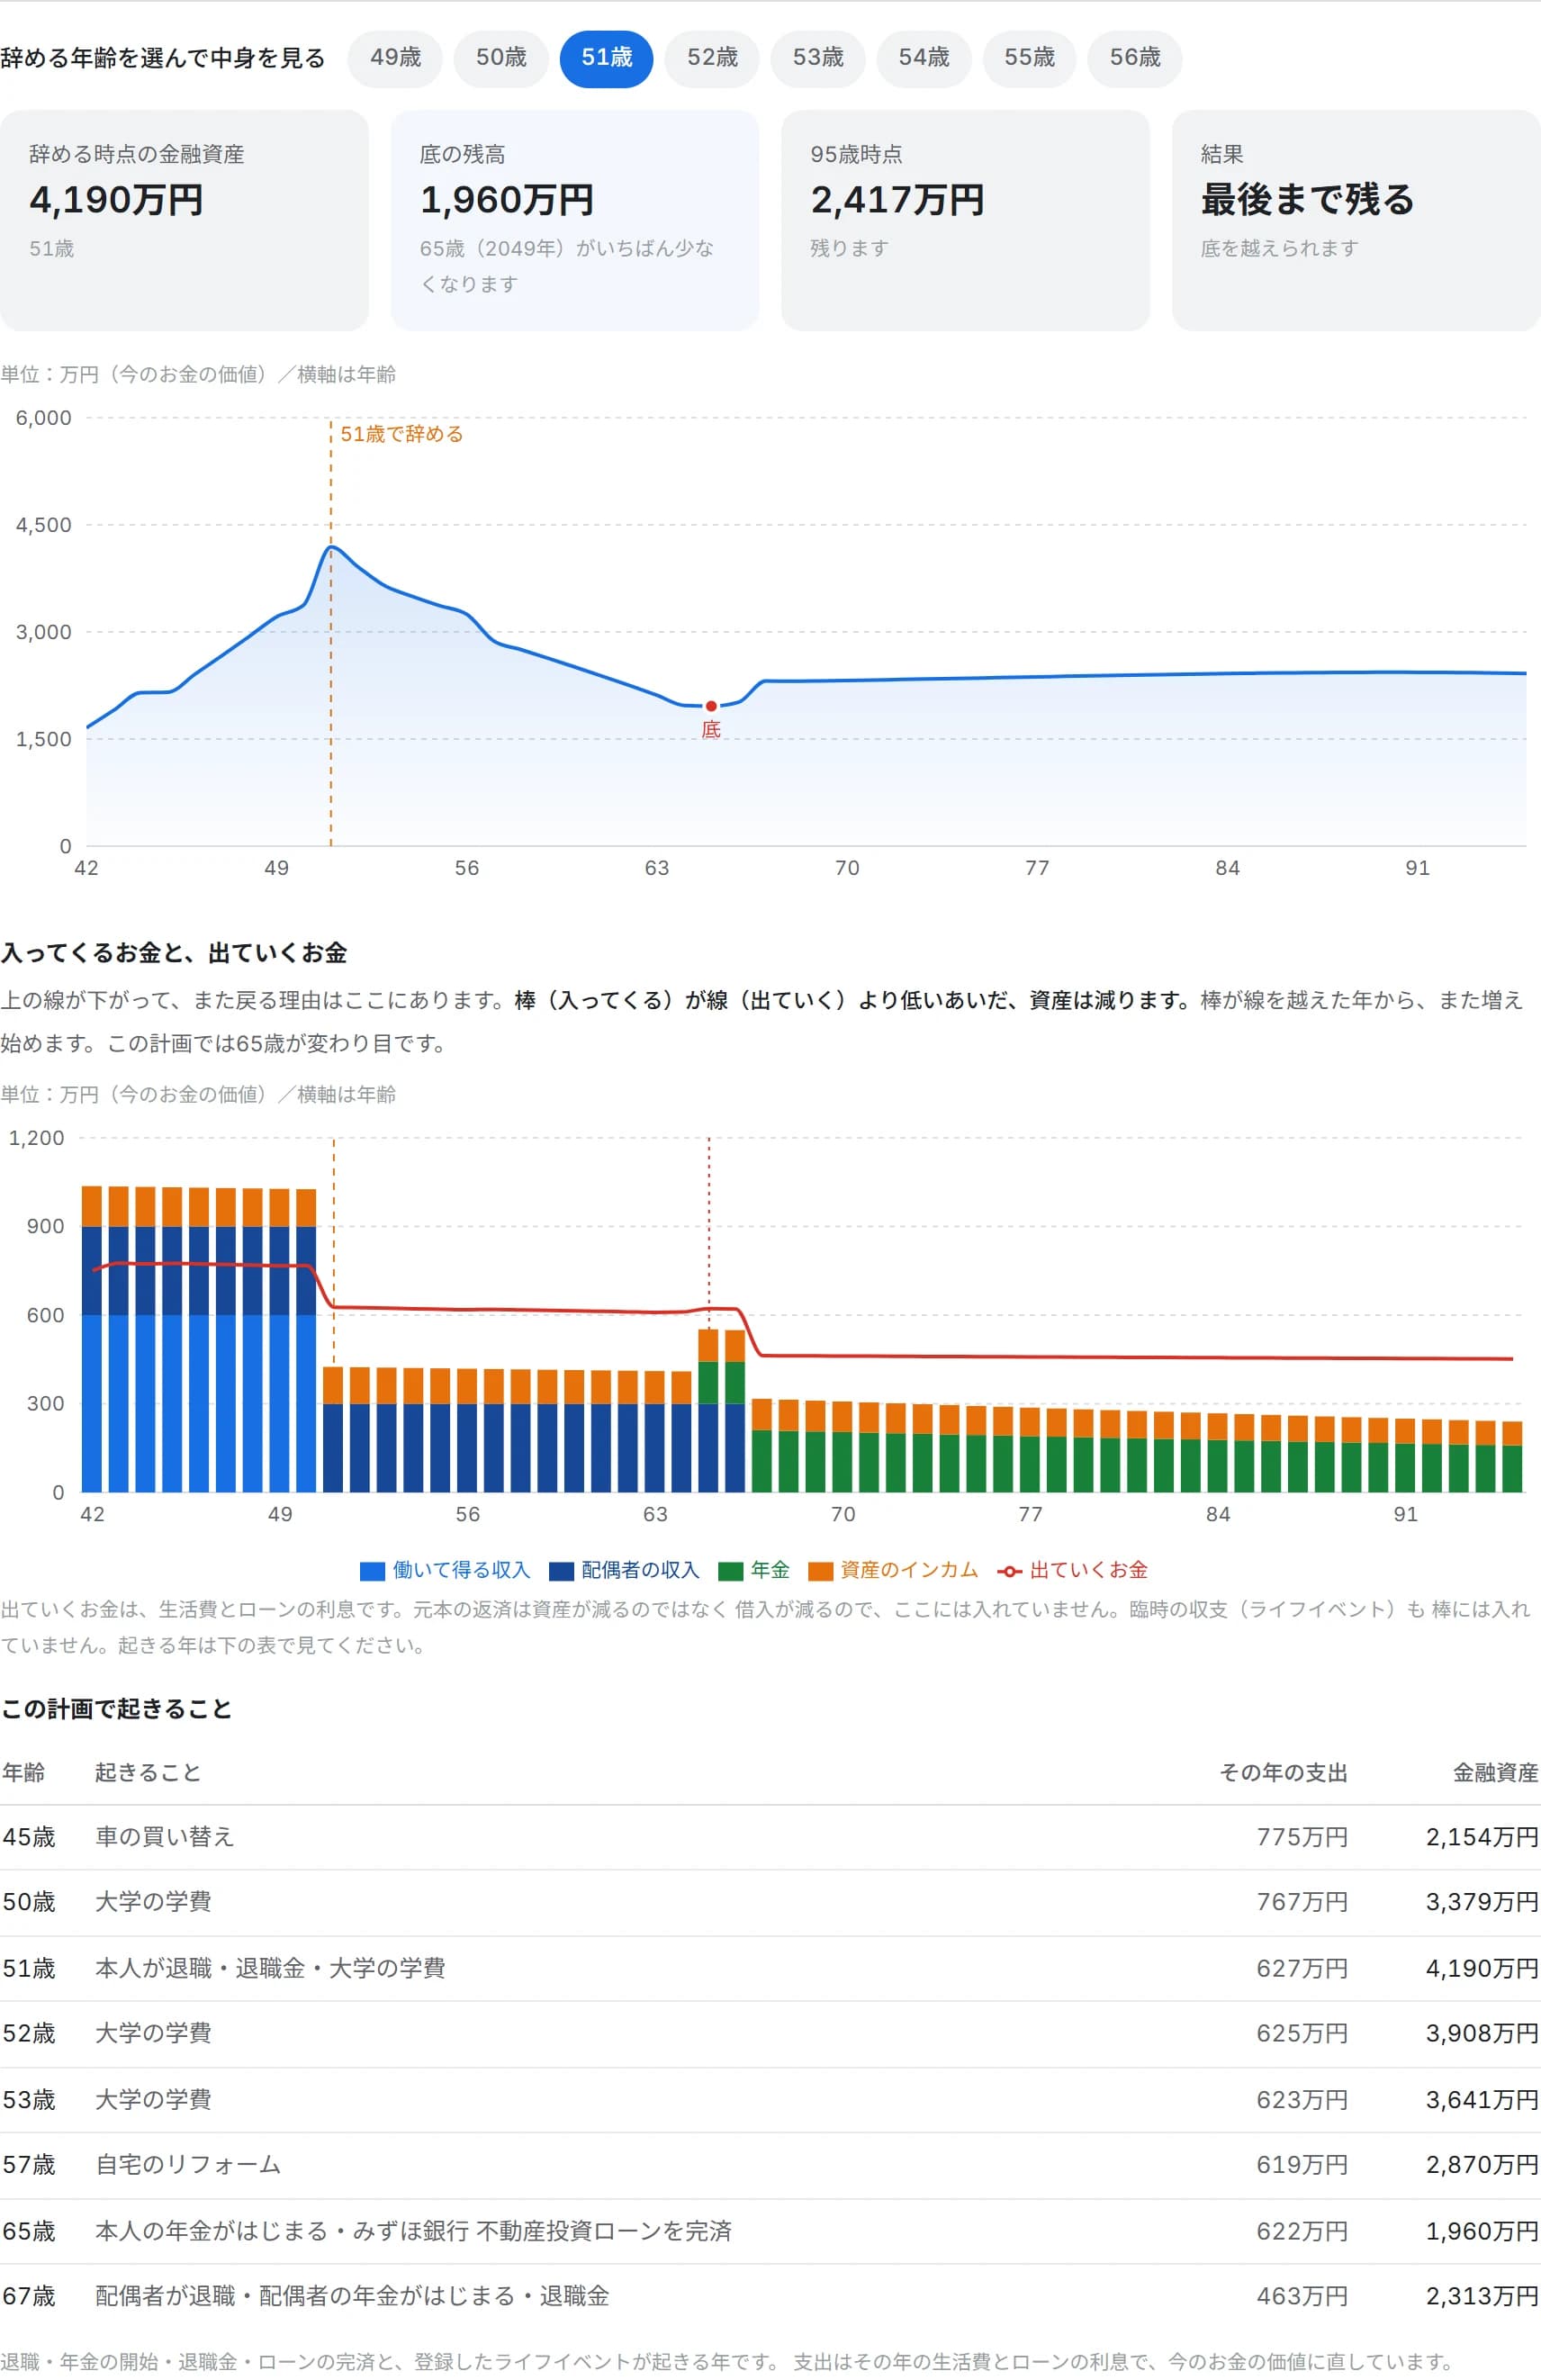
辞める年齢を1歳ずつ動かして探す
候補の年齢ぶんライフプランを回し、最後まで金融資産が尽きない、いちばん早い年齢を出します。 判定は必要額ではなく「尽きないこと」で見ています。
底の残高がいちばん大事
辞めてから年金が始まるまでが谷になります。そこを越えられるかで決まるので、 いちばん少なくなる年と額を出しています。
この計画で起きること
退職・年金の開始・退職金・ローンの完済と、登録したライフイベントが起きる年だけを並べます。 その年の支出と残高も一緒に出ます。
💡 簡易試算と答えが10年以上違うことがありますが、数えているものが違うためです。 どちらかが壊れているわけではないので、差の理由も画面に書いています。
辞めた直後に下がったら
FIREでいちばん効くのは、辞めた直後の下落です。積立をしている時期の下落は 安く買える機会になりますが、取り崩している時期は、減った資産から同じ額を引くことになります。
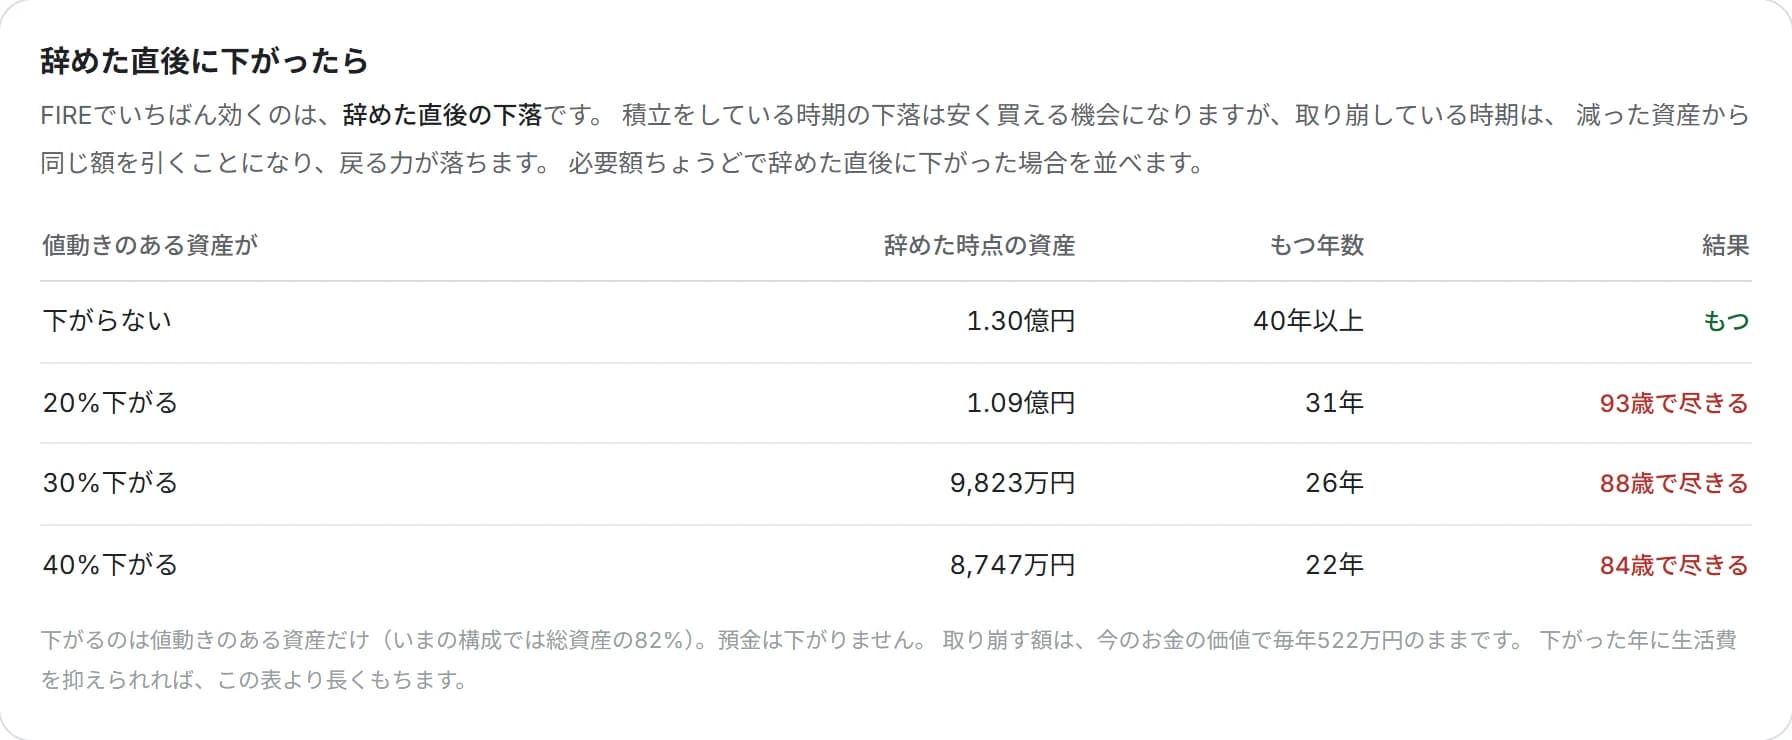
何年もてばいいかは、辞める年齢で決まる
もつ年数は、辞める年齢の平均余命から出しています(厚生労働省の簡易生命表)。45歳で辞めれば、取り崩す期間は40年を超えます。 FIREでよく使われる4%という率は30年もつかを調べた研究から来たもので、 それより長く取り崩すなら前提の外に出ます。 なお平均余命は寿命ではなく、半分の人はそれより長く生きます。
必要額に届いたかだけで判断しない
ぎりぎりで辞めると、直後の下落に耐える余地がありません。 下落を想定しても足りるかを見ておくと、どれだけ余裕を持つべきかが決まります。
必要額に届いたかだけで判断しない
ぎりぎりで辞めると、直後の下落に耐える余地がありません。 下落を想定しても足りるかを見ておくと、どれだけ余裕を持つべきかが決まります。
できないこと
法人では使えません
生活費と年金の話なので、法人では成り立ちません。左メニューにも出していません。
将来を当てるものではありません
毎年きっちり同じ利回りで増える前提の計算です。実際には下がる年があります。 出てくる年数は、前提を確かめるための数字であって、予定ではありません。
税金は引いていません
取り崩した額のうち値上がり益にあたる部分には約20.315%の税金がかかります。 税を引く前の額で計算しているので、実際に手元へ残る額はこれより少なくなります。 NISAの枠内ならかかりません。
辞めることをすすめるものではありません
金額と年数を出すだけで、辞めるべきかどうかは判断しません。 FIREの計算は、辞めない人にとっても老後の必要額を出す作業と中身は同じです。
この機能に関わる知識
よくある質問
簡易試算とライフプラン連動は、何が違いますか?
数えているものが違います。簡易試算は「いまの生活費が一生続き、資産の取り崩しだけで暮らす」形。ライフプラン連動は、働いて得る収入・配偶者の収入・年金・資産のインカム・ローンの返済と完済・登録したライフイベントを、起きる年に入れて計算します。答えが10年以上違うこともありますが、どちらかが間違っているわけではありません。
取り崩し率とは何ですか?
引き出す額を決める率ではありません。引き出すのは生活費そのもので、率が決めているのは「いくら貯まっていれば始めてよいか」のほうです。年4%なら生活費の25年分、年3%なら33年分。率が低いほど必要額は大きくなります。
年金は計算に入りますか?
ライフプラン連動には入ります。簡易試算では、年金の年額と受け取り開始年齢を入れると、つなぎの分を別に積む形で必要額を出します。受け取りが始まるまでは生活費の全額を資産から出すので、早く辞めるほどつなぎの期間は長くなります。
法人でも使えますか?
使えません。生活費と年金の話なので、法人では成り立ちません。左メニューにも出しておらず、URLを直接開いてもダッシュボードへ戻ります。
料金やデータの扱いについてはよくある質問にまとめています。
あわせて読む
FIREシミュレーションを、いますぐ試す
登録は要りません。氏名も口座の連携も不要です。 入力したデータはブラウザの中だけに残り、保存を選ぶまでサーバーへは送られません。
資産を入れる前に試すなら登録せずに必要額を計算する。生活費と積立額を入れるだけで、必要な資産額と何年で届くかが出ます。3問に答えると、どこを動かせば届くかまで出ます。