シミュレーション
ライフプランシミュレーション
いまのまま続けたら、お金は何歳まで持つ?
定年までは積み上げて、辞めた年を頂点にして、そこから取り崩しに変わります。年金が始まる65歳で、引く額が生活費の全額から足りない分だけに変わります——線の下り方がそこで一度変わるので、年金でどこまで埋まるかが形で見えます。 年率は決め打ちしません。強気・メイン・弱気の3本とも自分で置けて、既定値は 厚生労働省の財政検証が置いている長期の経済前提です。入力した額はどこにも送られません。
いまの年齢
開いたときの40歳は、図を描くための出発点です。統計から取った値ではありませんので、 自分の年齢に変えてください。
働くのをやめる年齢
辞める年に退職金が入り、そこから取り崩しに変わります。
いまの金融資産
住んでいる家は入れません。売らないと使えないお金は、生活費の取り崩しに回せません。
定年まで毎月積み立てる額
退職金(辞める年に一度だけ)
既定は0円です。 額は勤務先の制度で決まるので、ここに置ける公表値がありません。 見込み額を入れてください。税引き前で入れると、手元に残る額より多くなります。一時金と年金どちらで受け取るかの診断
辞めたあとの毎月の生活費
既定の32万円は、家計調査2025年平均の 二人以上の世帯・世帯主65~69歳の消費支出(月31万円)を刻みに丸めたものです。 今のお金の価値で入れてください。物価の分は、下の物価上昇率を成長率から 引くかたちで入っています。年378万円として計算します。
世帯で受け取る年金(65歳から・月額)
既定の7万円は老齢基礎年金の満額1人分(年85万円。2026-11-12に 日本年金機構で確認)です。厚生年金に入っていた期間があればこれより多くなり、 世帯で2人ぶんならその分も増えます。マクロ経済スライドによる目減りは入れていません——下がり方が基礎年金と報酬比例でまったく違い、この欄のように1つの額で 訊いていると分けられないためです。自分の額と目減りは年金受取額シミュレーションで出せます。何歳から受け取るかは受け取り開始年齢の診断のほうです。
物価が毎年どれだけ上がると置くか
下の成長率からこの率を引いて計算します。生活費・年金・積立額は今の金額の まま置くので、物価が上がるぶんは増える率が目減りするかたちで 効きます。既定の2%は、財政検証の高成長実現ケースと 成長型経済移行・継続ケースが置いている物価上昇率です。
運用で毎年何%増えると置くか(物価を引く前)
3本とも動かせます。実績からは出していません——100歳までは60年ある問いですが、月末の値から作れる期間は 8年ぶんしかなく、その両端を60年伸ばすと数字が壊れるためです。
物価2%を引くと年3.4%。既定は高成長実現ケース(実質年3.4%)に物価2%を足し戻した年5.5%
物価2%を引くと年2.2%。既定は過去30年投影ケース(実質年2.2%)に物価2%を足し戻した年4.2%
物価2%を引くと年1.4%。既定は1人当たりゼロ成長ケース(実質年1.4%)に物価2%を足し戻した年3.4%
既定の3つは、厚生労働省が公的年金の積立金を100年の尺度で 見るために置いている長期の経済前提です(2024年)。分散されたポートフォリオの前提なので、 株式だけで運用するつもりなら、これより高く置くことになります。 どの運用先が過去にどれだけ振れたかは資産運用シミュレーションで見られます。
いま40歳・1,000万円・毎月5万円を積立·65歳で辞めて、月32万円で暮らす·年金 月7万円
強気(年5.5%)
88歳で尽きた
65歳で4,640万円
メイン(年4.2%)
80歳で尽きた
65歳で3,666万円
弱気(年3.4%)
77歳で尽きた
65歳で3,181万円
65歳から毎月足りない額
24万円
生活費32万円 − 年金7万円
この3本の成長率は、過去の実績から出したものではありません。 既定は厚生労働省の財政検証が置いている長期の経済前提で、それを100歳まで続いた場合として伸ばしています。伸ばしているのは 物価2%を引いたあとの率(強気年3.4%・メイン年2.2%・弱気年1.4%)で、生活費・年金・積立額は今の金額のまま置いています。年金の目減りも、税・社会保険料も入っていません—— どれも持つ年齢を短くするほうに効くので、出ている年齢は長すぎる側にあります。
40歳から100歳までの金融資産の残高。65歳が頂点で、そこから取り崩しに変わります。年金が始まるのも同じ年なので、頂点から先の傾きは変わりません。
線が折れるのは65歳の1か所です。積み立てから取り崩しに変わる のと、年金が始まるのが同じ年なので、頂点から先は年293万円(生活費から年金を引いた差額)ずつ動きます。定年を65歳より早くすると、年金が始まるまでの急な 下りが現れます。100歳で図を切っているのは、そこが寿命の見通しだからではなく、図を切る位置を決めておく必要があるからです。
65歳でいくら持っていたら、何歳まで持つか
年金が月7万円、物価上昇が年2%、65歳から年金を受け取るときです。生活費は今の金額のままで、税・社会保険料と年金の目減りは入っていません。
| 65歳のときの金融資産 | 生活費 毎月15万円 | 生活費 毎月20万円 | 生活費 毎月25万円 | 生活費 毎月30万円 |
|---|---|---|---|---|
| 500万円 | 71歳71歳〜71歳 | 69歳69歳〜69歳 | 68歳68歳〜68歳 | 67歳67歳〜67歳 |
| 1,000万円 | 77歳77歳〜78歳 | 72歳72歳〜73歳 | 70歳70歳〜70歳 | 69歳69歳〜69歳 |
| 2,000万円 | 93歳90歳〜100歳でも残る | 80歳80歳〜82歳 | 76歳75歳〜76歳 | 73歳73歳〜74歳 |
| 3,000万円 | 100歳でも残る100歳でも残る〜100歳でも残る | 90歳88歳〜96歳 | 82歳81歳〜84歳 | 78歳77歳〜79歳 |
| 5,000万円 | 100歳でも残る100歳でも残る〜100歳でも残る | 100歳でも残る100歳でも残る〜100歳でも残る | 97歳93歳〜100歳でも残る | 88歳86歳〜93歳 |
上の段がメインの率、下の小さい字が弱気の率〜強気の率です。
このライフプランシミュレーションの作り
ライフプラン表は本来、収入・支出・家族の年齢・ライフイベントの4つを年ごとに 並べて作るものです。このページはそれを公開で出せる形まで削って、金融資産の残高1本だけを 時間軸に並べています。入れるのは、いまの年齢と金融資産、定年まで毎月積み立てる額、 辞める年齢、退職金、辞めたあとの毎月の生活費、受け取る年金の月額です。
計算は1年ずつなぞっています。定年までは年末に積立額を足して、残高に年率を掛ける。 定年のあとは年のはじめに生活費を引いて、残った額に年率を掛ける。 この順番はFIREシミュレーションと登録後のアプリ内のFIRE簡易試算と同じです。 積立に丸1年ぶんの利回りを付けると初年度から実際より増え、取り崩しを相場が 動いたあとにすると持つ年数が実際より長く出ます。同じ条件で画面ごとに違う答えを 出さないため、ここで別の順番を選んでいません。退職金は辞める年のはじめに入れています ——年末に入れると、辞めた最初の1年の生活費がまだ無い残高から引かれて、 退職金で暮らすつもりの人の線が1年だけ落ち込みます。
年金が始まるところで、線の傾きが変わります
このページがFIREシミュレーションと違うのは、ここだけです。FIREは辞めたあと 残高の4%を取り崩し続けるので、下りの傾きは最後まで同じ向きで変わりません。 ライフプランでは引く額が途中で変わります。65歳までは生活費の全額を手元から引き、65歳からは 生活費から年金を引いた差額だけになります。生活費が月25万円で年金が月15万円なら、 年に300万円引いていたものが120万円に減ります。
だから、辞める年齢を60歳に置くと図の形がはっきり変わります。5年間だけ急に下がる区間ができて、そのあと傾きがゆるくなります。 この5年に手元からいくら出るのかが、早く辞める話でいちばん効く数字です。年数ではなく年齢を横軸にしているのは、 年金が年齢で始まるからです。FIREシミュレーションが「何年後」で答えて年齢を 訊いていないのは、年齢に根拠のある既定値が無いためですが、このページでは年齢が 無いと年金を線に乗せられません。開いたときの40歳は図を描くための出発点で、 統計から取った値ではありません。
年率は3本とも自分で置きます。既定値は財政検証から
老後資金の試算はたいてい「年利3%」のような率を1つ置いて、1本の線を引きます。 そこで置かれた数字がどこから来たのかは、ほとんど書かれていません。 このページは2つに分けました。率は読み手が置く—— 強気・メイン・弱気の3本とも動かせます。そして既定値には、長期の前提として 公に置かれている数字を使う。それが公的年金の財政検証です。
財政検証は、公的年金の積立金を100年の尺度で見るために、複数のケースを並べて 経済の前提を置いたものです。2024年の検証では4つあり、 運用利回り(物価を引いたあと)は高成長実現ケースが年3.4%、成長型経済移行・継続ケースが年3.2%、過去30年投影ケースが年2.2%、1人当たりゼロ成長ケースが年1.4%です。 このページはこのうち上・真ん中・下の3つを、強気・メイン・弱気の既定値にしています。 メインに過去30年投影ケースを置いているのは、4つの中でいちばん中立だからです。 政府が目指している姿(成長型経済移行・継続ケース)を真ん中に置くと、目標を 見通しとして出すことになります。
成長率と物価上昇率は別に訊きます。 「物価を引いたあとの年率を置いてください」では何を置けばいいのか分かりません。 増える率と物価の上がり方は別の話なので、成長率は物価を引く前(名目)の率で3本、 物価上昇率は0%から3%のうち1つです。スライダーの下に「物価2%を 引くと年○%」が出るので、物価を動かすと3本の実質が動くのが見えます。既定値は資料の 実質に物価2%を足し戻した5.5%・4.2%・3.4%で、資料に名目の利回りは無いので、 これは写した数字ではなく計算した数字です。
この率を過去の実績から出していないのは、 問いの長さが実績の窓より長いからです。ToMiが持っている月末の値はいちばん長くても 25年ぶんで、そこから作れる同じ長さの期間は8年から14年しかありません。40歳なら100歳まで60年を引くので、8年の両端を60年伸ばすことになります。 短い記録を長期の前提として使うことになるので、そうしていません。運用先ごとに過去 どれだけ振れたかは資産運用シミュレーションや投資信託シミュレーションのほうで、実際にあった期間から出しています。退職金をいくらで置くかは、退職金シミュレーションで公表されている相場と税引後の手取りを見てから決められます。定年より前に 仕事をやめる場合に、失業保険がいくら・いつまで入るかは失業保険シミュレーションで出せます。出産・育児で収入が下がる年を置くときは、産休・育休シミュレーションで、その期間に出産手当金と育児休業給付金がいくら入るかを先に出しておくと、 この表の収入欄をゼロにせずに済みます。
年金の目減りを掛けていない理由
公的年金はマクロ経済スライドで給付水準が下がっていきます。所得代替率は2024年度の61.2%から、過去30年投影ケースでは50.4%まで下がる見通しです (調整が終わるのは2057年度)。それでも、この画面では掛けていません。
下がり方が基礎年金と報酬比例でまったく違うためです。足元の61.2%の 内訳は報酬比例25%・基礎36.2%で、過去30年投影ケースでは報酬比例が24.9%とほぼ下がらない一方、基礎は25.5%まで下がります。つまり自営業で基礎年金だけの人ほど目減りが 大きいのですが、この画面は年金を1つの額で訊いているので、その内訳を分けられません。 合計の率を掛けると、会社員も自営業も一律2割減に見えてしまいます。 だから掛けずに、入れていないことをここと画面の両方に書いています。持つ年齢が長く出る側のずれです。自分の額と目減りは年金受取額シミュレーションが、基礎と比例を分けたまま出します。
年金の受け取り開始年齢を65歳に固定しているのも、同じ考え方です。 繰上げの減額率は昭和37年4月2日以降に生まれた方が1か月あたり0.4%、それより前に 生まれた方は0.5%で、繰下げの上限も70歳と75歳に分かれます。この画面は年齢しか 訊いていないので、どちらが適用されるかを決められません。確かめていない率で計算した結果を 出さないため、固定しています。何歳から受け取ると累計額が多くなるかは年金の受け取り開始年齢の診断のほうです。
この試算で分かること、分からないこと
- 分かること。置いた年率のとおりに増えたとしたら、定年のときに残高がいくらになり、そのあと 何歳まで持つか。強気と弱気で、その年齢がどれくらい開くか。年率を0.5ポイント 動かすと年齢がどれだけ動くか。定年を5年早めたり、生活費を月2万円下げたりすると、 持つ年齢がどちらへどれだけ動くか。
- 分からないこと。これから実際に何歳まで持つか。既定の3本は予測ではありません—— 公的年金の財政検証が長期の前提として置いた数字で、年金積立金のための前提です。 弱気より悪くならない保証もありません。「100歳でも残る」と出たのは、 そこまでは残っていたという意味だけです。
- 入れていないもの。年金の目減り(上に書いたとおり)、年金にかかる所得税・住民税、国民健康保険料と 介護保険料、取り崩すときの税金(値上がり益の部分に20.315%、NISAの枠内なら0)、介護や医療で生活費が 増える分、住宅の修繕や住み替え、子どもの教育費。どれも持つ年齢を短くするほうに 効くので、出ている年齢は長すぎる側にあります。
- 100歳は寿命の 見通しではありません。図を切る位置です。簡易生命表の平均余命を使うこともできますが、平均余命はその 年齢で半分の人が生きている年齢なので、お金を持たせる目標には使えません。 切る位置だと分かる丸い数にしています。
- 自宅は入れないでください。この画面の金融資産は、生活費の取り崩しに回せるお金です。住んでいる家を入れると、 残高が最後まで残っているのに生活費が払えない状態を見落とします。賃貸のまま 老後を過ごす予定なら、生活費のほうに家賃を足してください。
- 辞めるべきかどうかは出しません。このページが出すのは年齢と残高だけです。商品名も出していません。
いまの資産で足りているかどうかの判定だけを早く知りたいときは老後資金の不足額診断が早く済みます。何歳で辞められるかを逆から知りたいならFIREシミュレーション、辞めたあとの取り崩しだけを定額と定率で比べるなら資産取り崩しシミュレーション、年金の額そのものを出すなら年金受取額シミュレーションです。年率を自分で置いて積立だけを計算したいなら積立シミュレーション・複利計算機のほうが向いています。
家族とライフイベントまで入れた表は、アプリで作れます
このページが出すのは、1人ぶんの残高が何歳まで持つかという1本の線です。 家族の年齢、進学や車の買い替えのように特定の年だけ出ていくお金、持っている資産の中身は 入りません。それらまで入れたライフプラン表は、登録後のアプリの中で作れます。
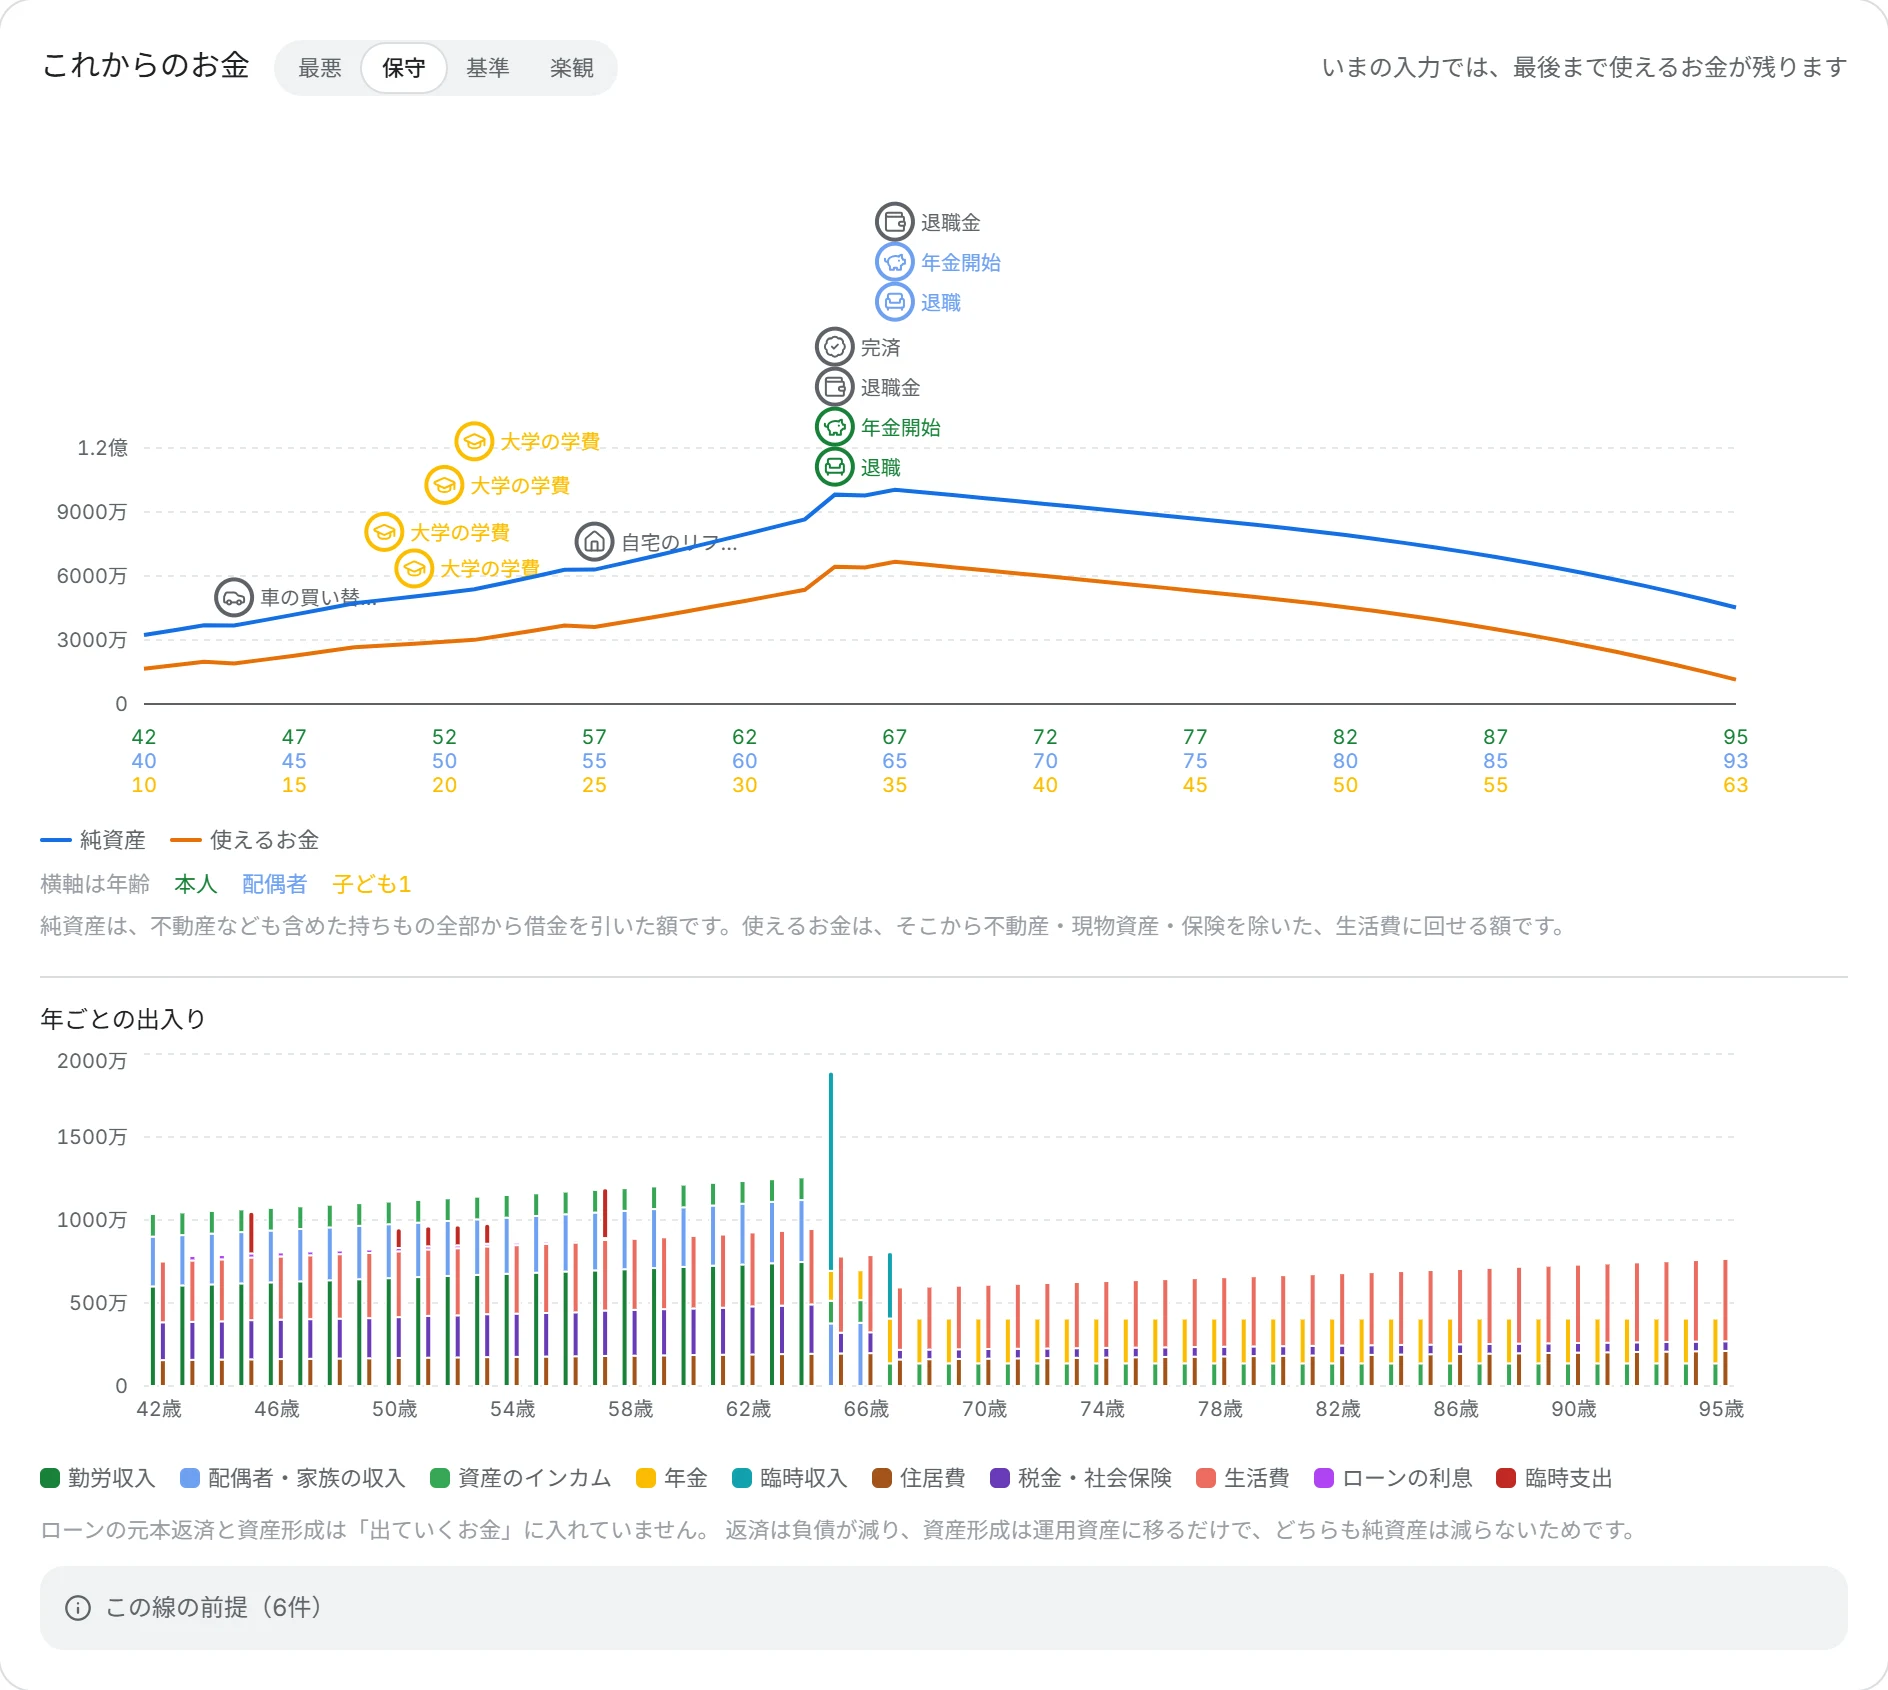
- 家族の年齢が年ごとに並びます。子どもが何歳のときに学費が来るのかを、線の上の位置で読めます。
- ライフイベントを置けます。大学の学費、車の買い替え、自宅のリフォーム、ローンの完済、退職金、年金開始。 このページのように毎年同じ額ではなく、その年だけの出入りとして入ります。
- 「純資産」と「使えるお金」を分けて出します。使えるお金は、不動産・現物資産・保険を除いた、生活費に回せる額です。自宅を持っていると、 純資産は増えているのに生活費が払えない年が出ます——このページで「自宅は入れないで ください」と書いているところを、画面の側で分けて見られます。
- 前提を4つ切り替えられます。最悪・保守・基準・楽観。使えるお金が尽きる年があれば、見出しに出ます。
- 年ごとの出入りを表で読めます。何年目にいくら入っていくら出るかを1年ずつ確かめられます。CSV・Excelに書き出せて、 印刷からPDFにもできます。
- 登録した資産から自動で作ります。ローンの返済額と資産からのインカムは、登録した資産から作ります。手で入れ直す欄を 置いていないのは、資産を直したのに家計が古いまま残るのを防ぐためです。
個人のワークスペースの画面です(法人には家計がありません)。何ができるかは使い方のライフプランの節にまとめてあります。
使っているデータと出典
- 成長率と物価上昇率の既定値
- 厚生労働省第16回社会保障審議会年金部会 資料1「令和6(2024)年財政検証結果の概要」のp.3「令和6(2024)年財政検証の諸前提」<長期の経済前提>。2024-07-03公表、2026-11-05に一次資料を読み直しました。 使っているのは「運用利回り 実質<対物価>」の列で、高成長実現ケース 年3.4%/成長型経済移行・継続ケース 年3.2%/過去30年投影ケース 年2.2%/1人当たりゼロ成長ケース 年1.4%。 物価上昇率2%も同じ表からで、高成長実現ケースと 成長型経済移行・継続ケースの値です。スライダーの既定値 (5.5%/4.2%/3.4%)は、 この実質に物価を足し戻して計算したものです——資料に名目の利回りは載っていません。資料(PDF)
- 辞めたあとの生活費の既定値
- 総務省統計局 家計調査 家計収支編 二人以上の世帯 用途分類(世帯主の年齢階級別)。2025年平均の、 世帯主65~69歳の消費支出(月31万円)を スライダーの刻みに丸めて置いています。e-Stat のAPIから取得しています。消費支出なので、税・社会保険料(非消費支出)とローン返済は入っていません。 住居費は含まれていますが、家賃を払っていない持ち家の世帯も母数に入っているため、 賃貸の方の実額とはかけ離れます。統計表
- 年金の既定値
- 日本年金機構 老齢基礎年金の受給要件・支給開始時期・年金額。老齢基礎年金の満額は年85万円(昭和31年4月2日以後生まれ)で、2026-11-12に一次資料を読み直しました。月額に直して7万円を既定値にしています。厚生年金に入っていた期間は 入っていませんので、会社員だった方はこれより多くなります。 世帯で2人ぶん受け取るならその分も増えます。 「夫婦で月○万円」のような平均値を置いていないのは、この repository が 一次資料として確認している数字に無いためです。日本年金機構
- 年金の給付水準の調整(入れていない数字)
- 所得代替率は2024年度の61.2% (報酬比例25%・基礎36.2%)から、成長型経済移行・継続ケース 57.6%/高成長実現ケース 56.9%/過去30年投影ケース 50.4%になる見通しです。出典は上と同じ財政検証の資料で、 この画面の計算には掛けていません(理由は上の節)。
- 年金の受け取り開始年齢
- 日本年金機構。原則の開始は65歳で、この画面はそこに固定しています。 繰上げの減額率(月0.4%または0.5%)と繰下げの上限(70歳または75歳)は 生年月日で分かれるため、年齢しか訊いていないこの画面では決められません。日本年金機構
- 運用益にかかる税
- 所得税15%・復興特別所得税0.315%・住民税5%で、合わせて20.315%。かかるのは取り崩した額のうち 値上がり益にあたる部分だけで、元本にあたる部分は非課税です。 NISAの枠内ならかかりません。この試算には含めていないので、 出ている年齢は長すぎる側にあります。
よくある質問
- このライフプランシミュレーションは、何をもとに計算していますか?
- 入れた条件を1年ずつなぞっています。定年までは年末に積立額を足して、残高に年率を掛けます。定年のあとは年のはじめに生活費を引いて、残った額に年率を掛けます。年金が始まる65歳からは、引くのが生活費から年金を引いた差額だけになります。年率の既定値は厚生労働省の財政検証が置いている長期の経済前提で、物価上昇率の既定値も同じ資料の同じ表からです。生活費の既定値は総務省統計局の家計調査、年金の既定値は日本年金機構が公表している老齢基礎年金の満額です。相場の過去の実績は使っていません。
- なぜ年率を3本も出すのですか? 1本ではだめですか?
- 1本にすると、それが約束に見えるからです。60年先の残高は年率が0.5ポイント違うだけで大きく変わります。強気・メイン・弱気の3本を並べると、その幅がそのまま図の帯になります。3本とも自分で動かせるようにしているのは、既定値が予測ではないからです。既定は公的年金の積立金のために置かれた長期の前提で、株式だけで運用するつもりならもっと高く、預金だけならもっと低く置くことになります。
- 年率を過去の実績から出していないのはなぜですか?
- 問いの長さが、実績の窓より長いためです。ToMiが持っている月末の値はいちばん長くても25年ぶんで、そこから作れる同じ長さの期間は8年から14年です。このページは40歳なら100歳まで60年を引くので、8年の両端を60年伸ばすことになります。短い記録を長期の前提として使うことになるので、そうしていません。運用先ごとに過去どれだけ振れたかは、資産運用シミュレーションや投資信託シミュレーションのほうで出しています。
- 年金の受け取り開始年齢を変えられないのはなぜですか?
- 繰上げと繰下げの率が生年月日で変わるためです。昭和37年4月2日以降に生まれた方は繰上げの減額率が1か月あたり0.4%ですが、それより前に生まれた方は0.5%です。繰下げの上限も70歳と75歳に分かれます。この画面は年齢しか訊いていないので、どちらの率が適用されるかを決められません。確かめていない率で計算した結果を出さないため、開始年齢は65歳のまま固定しています。何歳から受け取ると累計額が多くなるかは、年金繰上げ・繰下げの診断のほうで出せます。
- 年金が将来減ることは入っていますか?
- 入っていません。マクロ経済スライドによって所得代替率は2024年度の61.2%から、過去30年投影ケースでは50.4%まで下がる見通しです。ただし下がり方は基礎年金と報酬比例でまったく違い、報酬比例はほぼ下がらない一方で基礎年金は3割近く下がります。この画面は年金を1つの額で訊いているので、その差を分けられません。合計の率を掛けると会社員も自営業も一律2割減に見えてしまうため、掛けずに入れていないことを書いています。持つ年齢が長く出る側のずれです。自分の額の目減りは年金受取額シミュレーションで出せます。
- 税金や社会保険料は入っていますか?
- 入っていません。出しているのは生活費と年金と運用の残高だけです。実際には年金にも公的年金等控除を引いたあとで所得税と住民税がかかり、国民健康保険料と介護保険料も払います。運用して取り崩すときは、値上がり益にあたる部分に20.315%がかかります。NISAの枠内ならかかりません。退職金も税引き前の額を入れると手元に残る額より多くなります。どれも持つ年齢を短くするほうに効くので、出ている年齢は長すぎる側にあります。
- 生活費は物価が上がる分だけ増やさなくていいのですか?
- この画面では、生活費も年金も積立額も今の金額のまま置いています。そのかわり、運用の年率から物価上昇率を引いた率で残高を伸ばしています。どちらの向きから入れても結果は同じで、こうすると出てくる年齢が「今の暮らしを続けられるのは何歳までか」になります。物価上昇率はスライダーの上で0%から3%のうちから選べて、動かすと3本の実質の年率がその場で変わります。引いたあとの率は結果として出す数字で、読み手に置かせる数字にはしていません。
- 100歳で図が終わるのは、100歳まで生きる前提ですか?
- 違います。100歳は図を切る位置で、寿命の見通しではありません。簡易生命表の平均余命を使うこともできますが、平均余命はその年齢で半分の人が生きている年齢なので、お金を持たせる目標には使えません。切る位置だと分かる丸い数にしています。100歳でも残ると出たときは、そこまでは残っていたという意味だけです。
- 自宅や不動産は入れていいですか?
- 入れないでください。この画面の金融資産は、生活費の取り崩しに回せるお金です。住んでいる家は売らないと使えないので、入れると残高が最後まで残っているのに生活費が払えない、という状態を見落とします。賃貸のまま老後を過ごす予定なら、生活費のほうに家賃を足してください。家計調査の住居費は持ち家の世帯が母数に混ざっているため、賃貸の方の実額とかけ離れます。
- 入力した金額は保存されますか?
- 保存されません。計算はブラウザの中だけで行っていて、入れた資産額や生活費をToMiのサーバーへ送っていません。送っているのはこのページが使われた回数だけで、入力した金額は含みません。条件を保存して何度も見直したいときは、登録後のアプリ内のライフプランで家族の年齢やライフイベントまで入れて作れます。